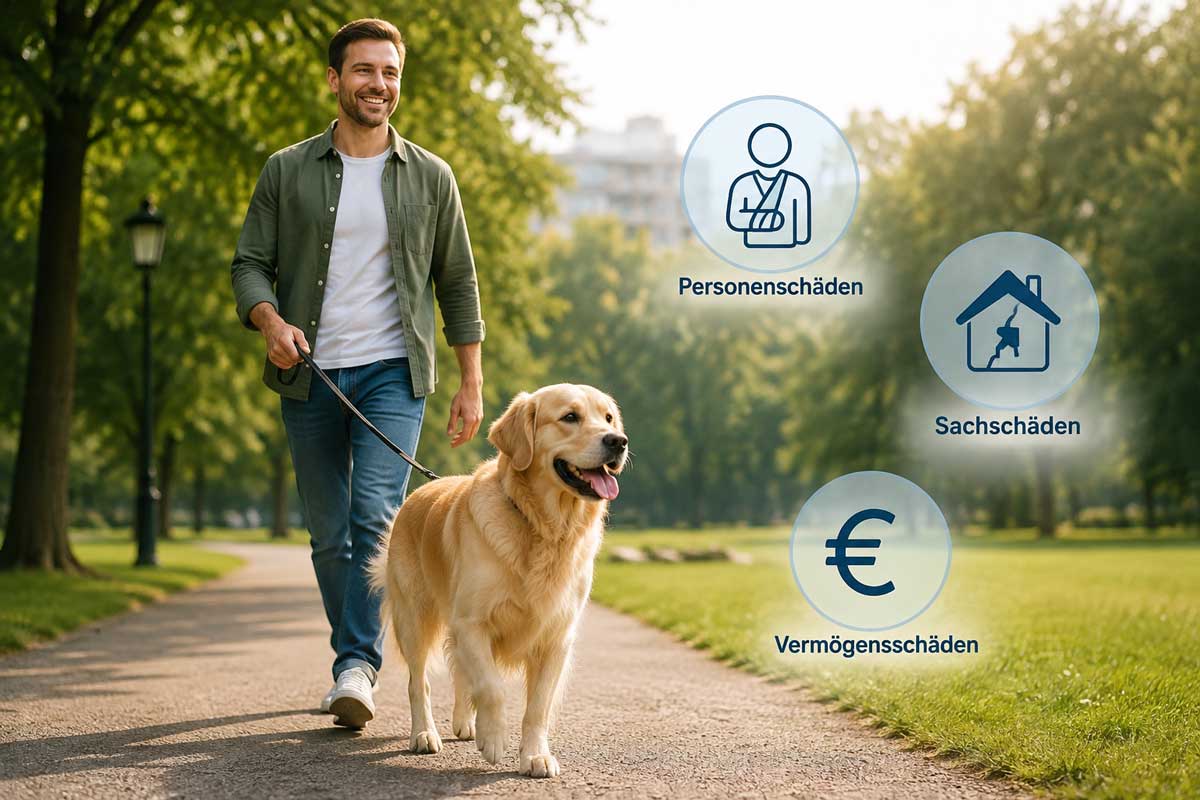
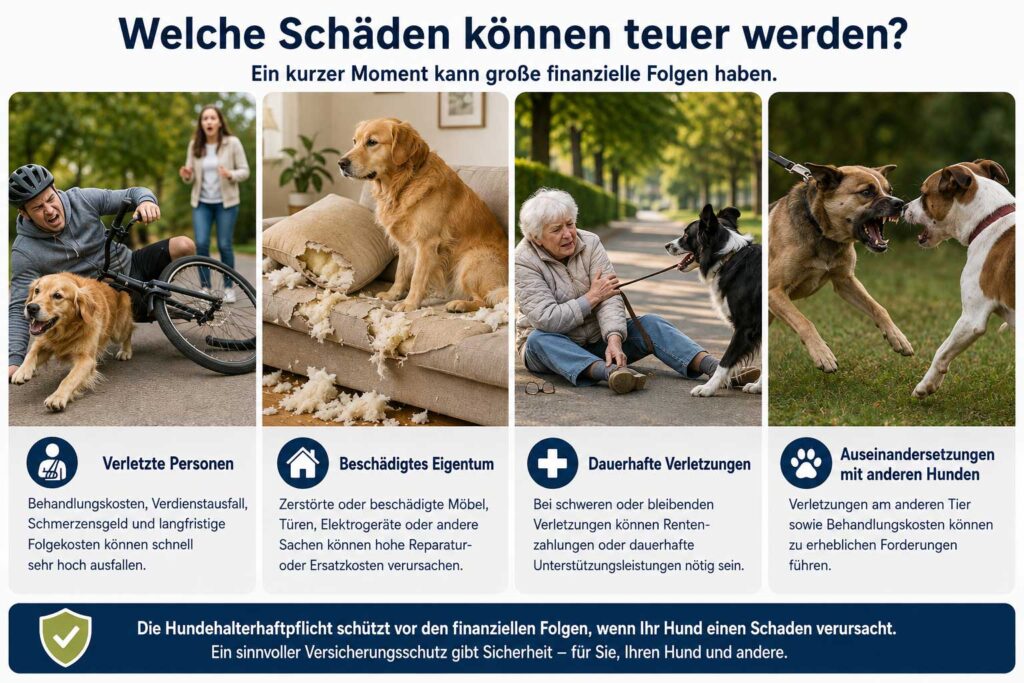
Ein Hund kann innerhalb weniger Sekunden einen Schaden verursachen, obwohl weder eine aggressive Situation noch eine erkennbare Nachlässigkeit vorausgegangen ist. Ein plötzliches Ausweichen auf dem Radweg, ein Sprung gegen einen Passanten, eine beschädigte Tür in einer Ferienwohnung oder eine Auseinandersetzung mit einem anderen Hund reichen aus. Besonders bei Personenschäden können daraus hohe Schadenersatzforderungen entstehen, die weit über die Kosten kleiner Sachschäden hinausgehen.
Für Hundehalter kommt hinzu, dass die Haftung rechtlich anders behandelt wird als viele alltägliche Missgeschicke. Nach § 833 Bürgerliches Gesetzbuch kann der Halter für Schäden verantwortlich sein, die durch das Tier verursacht werden. Bei privat gehaltenen Hunden handelt es sich grundsätzlich um eine sogenannte Gefährdungshaftung. Entscheidend ist daher nicht erst die Frage, ob der Halter persönlich etwas falsch gemacht hat.
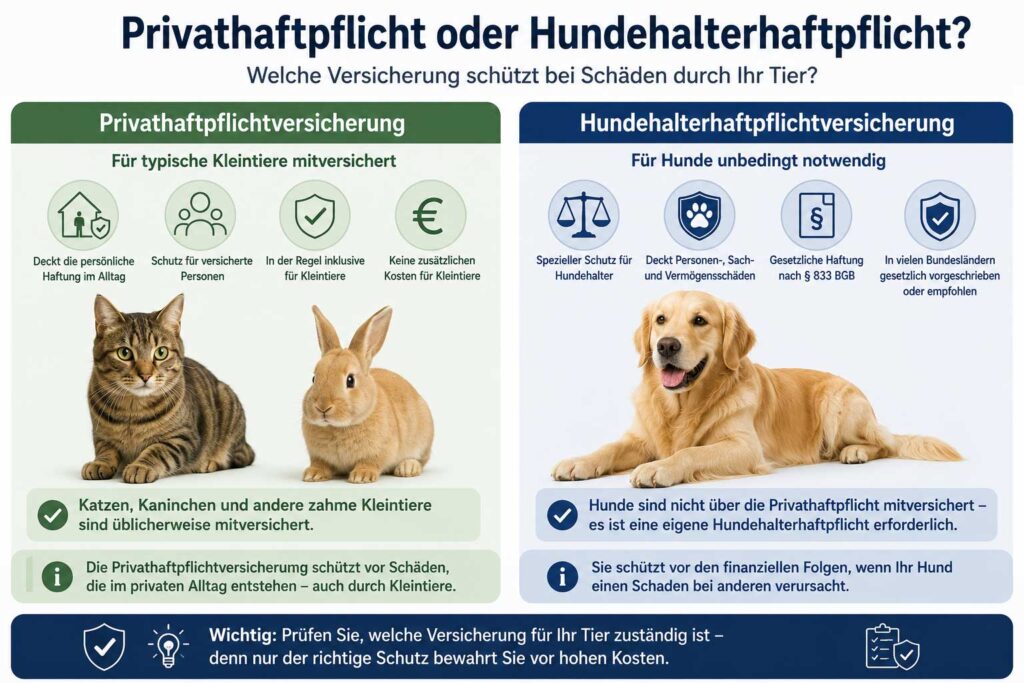
Genau an diesem Punkt setzt die Hundehalterhaftpflichtversicherung an. Sie soll berechtigte Schadenersatzansprüche übernehmen und gehört damit für Hundehalter zu den besonders wichtigen Absicherungen. Die Verbraucherzentrale weist ausdrücklich darauf hin, dass Hunde – anders als beispielsweise Katzen, Kaninchen oder andere typische Kleintiere – nicht über die gewöhnliche Privathaftpflicht abgesichert sind und deshalb eine eigene Tierhalterhaftpflicht benötigen.
Ein Versicherungscheck Hundehalterhaftpflichtversicherung sollte allerdings deutlich weiter gehen als die Frage, welcher Tarif den niedrigsten Jahresbeitrag verlangt. Versicherungsbedingungen unterscheiden sich unter anderem bei der Versicherungssumme, bei Schäden an gemieteten Sachen, beim Schutz für fremde Hundehüter, bei Auslandsaufenthalten, beim Verstoß gegen Halterpflichten und bei besonderen Regelungen für einzelne Hunde.
Wer bereits eine Police besitzt, kann den Check zugleich nutzen, um ältere Vertragsbedingungen mit aktuellen Angeboten zu vergleichen. Die Verbraucherzentrale empfiehlt allgemein, bestehenden Versicherungsschutz regelmäßig sowie bei wesentlichen Änderungen der persönlichen Lebenssituation zu überprüfen.
Warum der reine Preisvergleich bei der Hundehaftpflicht zu kurz greift
Bei einer Haftpflichtversicherung entscheidet sich die Qualität nicht daran, ob der Jahresbeitrag einige Euro höher oder niedriger liegt. Entscheidend ist, welche Schadenereignisse tatsächlich eingeschlossen sind und bis zu welcher Höhe der Versicherer leistet.
Ein günstiger Vertrag kann ausreichend sein, wenn seine Versicherungsbedingungen umfassend gestaltet sind. Umgekehrt ist ein höherer Beitrag keine Garantie dafür, dass sämtliche im Alltag benötigten Leistungen enthalten sind. Ein sinnvoller Versicherungscheck beginnt deshalb zunächst bei der Deckung und erst anschließend beim Preis.
Grundsätzlich übernimmt eine Haftpflichtversicherung nicht einfach jeden gemeldeten Rechnungsbetrag. Sie prüft zunächst, ob überhaupt ein berechtigter Schadenersatzanspruch besteht. Berechtigte Ansprüche werden entsprechend den Vertragsbedingungen reguliert, unberechtigte Forderungen werden abgewehrt. Diese Prüf- und Abwehrfunktion gehört zu den wichtigen Merkmalen einer Haftpflichtversicherung und wird häufig als passiver Rechtsschutz bezeichnet. Einen allgemeinen Überblick dazu bietet versichert.net im Ratgeber Was deckt die Haftpflichtversicherung ab?.
Für Hundebesitzer ist dieser Schutz besonders interessant, weil nach einem Vorfall nicht automatisch feststeht, in welcher Höhe tatsächlich Schadenersatz geschuldet wird. Gerade bei Personenschäden können medizinische Kosten, Verdienstausfall, Schmerzensgeld oder langfristige Folgekosten hinzukommen. Bei einem ausreichend versicherten Schaden übernimmt der Versicherer die Regulierung innerhalb der vereinbarten Vertragsgrenzen.
Hundehalterhaftpflicht direkt vergleichen
Da sich Tarife sowohl beim Beitrag als auch bei den eingeschlossenen Leistungen unterscheiden können, lohnt sich vor einem Neuabschluss oder Wechsel ein Marktvergleich. Im ersten Schritt können aktuelle Tarife anhand der persönlichen Angaben zum Hund gegenübergestellt werden.
Der folgende Vergleichsrechner ist bereits auf die Tierart Hund eingestellt:
Die angezeigten Beiträge bilden eine gute Ausgangsbasis, sollten aber nicht isoliert betrachtet werden. Vor Abschluss ist ein Blick in die jeweiligen Tarif- und Versicherungsbedingungen notwendig. Ein niedriger Jahresbeitrag verliert schnell seinen Vorteil, wenn ausgerechnet ein für den eigenen Alltag wichtiges Risiko nur eingeschränkt oder überhaupt nicht versichert ist.
Besonders bei bereits bestehenden Verträgen ist ein Vergleich hilfreich. Ältere Policen können weiterhin guten Schutz bieten, müssen es aber nicht. Ein Wechsel allein wegen eines geringeren Beitrags ist ebenfalls nicht automatisch sinnvoll. Maßgeblich bleibt das Verhältnis zwischen Beitrag, Versicherungssumme, Selbstbeteiligung und Vertragsumfang.
Die Versicherungssumme gehört an den Anfang des Checks
Die Versicherungssumme legt fest, bis zu welchem Betrag der Versicherer im Rahmen des Vertrages leistet. Sie verdient beim Versicherungsvergleich besondere Aufmerksamkeit, weil Haftpflichtschäden theoretisch sehr hoch ausfallen können.
Die Verbraucherzentrale nennt für Hunde- und Pferdehalterhaftpflichtversicherungen eine Versicherungssumme von mindestens fünf Millionen Euro. Bei der Privathaftpflicht empfiehlt sie inzwischen mindestens zehn Millionen Euro und weist darauf hin, dass auch deutlich höhere Summen angeboten werden.
Beim Vergleich neuer Hundehalterhaftpflicht-Tarife spricht deshalb vieles dafür, nicht lediglich die niedrigste angebotene Deckung zu betrachten. Sind Tarife mit deutlich höheren Versicherungssummen nur geringfügig teurer, kann der zusätzliche Schutz bei schweren Personenschäden erheblich sein.
Eine pauschale Deckung für Personen-, Sach- und Vermögensschäden erleichtert den Vergleich. Gleichzeitig sollte geprüft werden, ob für einzelne Leistungen gesonderte Höchstbeträge gelten. Solche Begrenzungen innerhalb des Vertrages können beispielsweise bestimmte Mietsachschäden oder andere Zusatzleistungen betreffen.
| Prüfpunkt | Warum er beim Versicherungscheck wichtig ist |
|---|---|
| Versicherungssumme | Bestimmt die maximale Leistung des Versicherers im versicherten Schadenfall |
| Personenschäden | Können durch Behandlung, Verdienstausfall und langfristige Folgen besonders teuer werden |
| Sachschäden | Betreffen beschädigtes oder zerstörtes Eigentum Dritter |
| Vermögensschäden | Können zusätzlich zu Personen- oder Sachschäden oder je nach Vertrag eigenständig auftreten |
| Besondere Höchstgrenzen | Einzelne Leistungen können niedriger begrenzt sein als die allgemeine Versicherungssumme |
| Selbstbeteiligung | Legt fest, welcher Betrag eines versicherten Schadens selbst getragen wird |
Eine ausführlichere Erklärung der grundlegenden Haftpflichtmechanik findet sich ergänzend bei versichert.net unter Haftpflichtversicherung erklärt: Schutz, Leistungen und wer sie braucht.
Mietsachschäden können im Hundealltag schnell relevant werden
Hunde leben nicht ausschließlich im eigenen Haus oder in der eigenen Wohnung. Besuche bei Freunden, gemietete Ferienhäuser, Ferienwohnungen oder andere vorübergehend genutzte Räume gehören für viele Halter zum Alltag. Genau deshalb sollte beim Tarifvergleich geprüft werden, in welchem Umfang Mietsachschäden versichert sind.
Beschädigt ein Hund beispielsweise eine Tür, einen fest eingebauten Bestandteil einer gemieteten Unterkunft oder andere fremde Sachen, stellt sich die Frage, ob der konkrete Schaden unter die vereinbarte Deckung fällt. Die Versicherungsbedingungen können hier Unterschiede enthalten.
Die Verbraucherzentrale zählt Mietsachschäden ausdrücklich zu den Punkten, auf die bei einer Hundehalterhaftpflicht geachtet werden sollte.
Wichtig bleibt die genaue Abgrenzung. Nicht jede Beschädigung in gemieteten Räumen ist automatisch versichert. Schäden durch normalen Verschleiß oder vertraglich ausgeschlossene Sachen können anders behandelt werden. Deshalb ist nicht lediglich die Angabe „Mietsachschäden eingeschlossen“ entscheidend, sondern auch deren genaue Definition und eine möglicherweise festgelegte Begrenzung.
Für Hundehalter, die regelmäßig Ferienhäuser oder Ferienwohnungen nutzen, verdient dieser Teil der Police entsprechend mehr Aufmerksamkeit als bei einem Hund, der praktisch ausschließlich im eigenen Wohnumfeld gehalten wird.
Fremde Hundehüter sollten ausdrücklich mitversichert sein
Nicht immer führt der Halter den Hund selbst aus. Familienmitglieder, Freunde, Nachbarn, Bekannte oder andere Personen übernehmen zeitweise die Betreuung. Daraus entsteht eine wichtige Frage für den Versicherungsvertrag: Bleibt der Haftpflichtschutz bestehen, wenn eine andere Person den Hund beaufsichtigt oder ausführt?
Die Verbraucherzentrale nennt die Mitversicherung von Hundehütern ausdrücklich als Merkmal, das bei einer Hundehalterhaftpflicht geprüft werden sollte.
Daneben enthält das Bürgerliche Gesetzbuch mit § 834 BGB eine eigene Regelung zur Haftung des Tieraufsehers. Wer vertraglich die Aufsicht über ein Tier übernimmt, kann unter den dort genannten Voraussetzungen ebenfalls verantwortlich werden.
Für den Versicherungscheck bedeutet das: Die Definition mitversicherter Personen gehört in die Tarifprüfung. Besonders wichtig wird sie, wenn regelmäßig andere Personen mit dem Hund spazieren gehen oder das Tier während Urlaub, Krankheit oder beruflicher Abwesenheit betreuen.
Dabei sollte nicht allein auf Werbeaussagen wie „Hundesitter mitversichert“ vertraut werden. Ausschlaggebend bleibt die Formulierung in den Versicherungsbedingungen.
Ein Verstoß gegen Halterpflichten darf nicht vorschnell zur Deckungslücke führen
Im Alltag kann ein Schaden gerade deshalb entstehen, weil eine vorgeschriebene oder vereinbarte Verhaltensregel nicht eingehalten wurde. Ein typisches Beispiel ist ein Hund, der ohne Leine geführt wird, obwohl an dieser Stelle eine Leinenpflicht besteht.
Eine gute Hundehalterhaftpflicht sollte deshalb daraufhin geprüft werden, wie mit solchen Pflichtverletzungen umgegangen wird. Die Verbraucherzentrale nennt ausdrücklich den Versicherungsschutz auch bei einem Verstoß gegen Halterpflichten, beispielsweise beim Führen des Hundes ohne vorgeschriebene Leine, als wichtiges Merkmal.
Das bedeutet allerdings nicht, dass sämtliche Verstöße oder bewusst herbeigeführten Schäden automatisch versichert wären. Vorsätzlich verursachte Schäden sind etwas anderes als ein versicherter Haftpflichtschaden, bei dem gleichzeitig eine Haltervorschrift verletzt wurde.
Beim Tarifvergleich ist deshalb eine möglichst klare Klausel zu Verletzungen gesetzlicher oder behördlicher Halterpflichten sinnvoll. Gerade bei älteren Verträgen lohnt sich ein Blick darauf, wie dieser Bereich formuliert ist.
Auslandsdeckung ist nicht nur für lange Reisen interessant
Bereits ein kurzer Urlaub mit Hund kann den räumlichen Geltungsbereich des Vertrages relevant machen. Wer mit dem Tier ins Ausland reist, sollte deshalb prüfen, wo und wie lange die Hundehalterhaftpflicht Schutz bietet.
Die Verbraucherzentrale zählt den Auslandsaufenthalt ebenfalls zu den Leistungsmerkmalen, auf die bei der Vertragswahl geachtet werden sollte.
Tarife können beispielsweise zwischen Aufenthalten innerhalb Europas und Reisen in andere Staaten unterscheiden oder zeitliche Grenzen festlegen. Bei längerfristigen Aufenthalten, Auswanderung oder regelmäßigem Reisen kann dieser Vertragsabschnitt entsprechend wichtiger werden.
Zusätzlich zum Versicherungsschutz gelten im Ausland die jeweiligen Einreise- und Haltungsvorschriften des Reiselandes. Die Haftpflichtversicherung ersetzt daher nicht die Prüfung der dort geltenden gesetzlichen Regeln.
Deckschäden sind ein kleines Detail mit konkretem Nutzen
Ein Tarifmerkmal, das im ersten Moment ungewöhnlich wirkt, betrifft sogenannte Deckschäden. Gemeint sind Schadenersatzansprüche, die im Zusammenhang mit einer ungewollten Paarung entstehen können.
Auch diesen Punkt nennt die Verbraucherzentrale ausdrücklich bei den Leistungen, die bei einer Hundehalterhaftpflicht berücksichtigt werden sollten.
Nicht für jeden Hundehalter steht diese Klausel weit oben auf der Prioritätenliste. Für unkastrierte Hunde kann sie jedoch durchaus relevant sein. Beim Versicherungsvergleich zeigt sich daran zugleich, warum ein Blick auf die Vertragsdetails mehr Aussagekraft besitzt als der reine Jahresbeitrag.
Selbstbeteiligung richtig in den Preisvergleich einordnen
Viele Tarife werden mit und ohne Selbstbeteiligung angeboten. Bei einem Vertrag mit Selbstbeteiligung trägt der Versicherungsnehmer einen festgelegten Teil eines versicherten Schadens selbst. Dafür kann der laufende Versicherungsbeitrag niedriger ausfallen.
Ob eine Selbstbeteiligung wirtschaftlich interessant ist, hängt von der konkreten Beitragsersparnis und der vereinbarten Höhe ab. Ein Tarif mit sehr hoher Selbstbeteiligung kann bei mehreren kleineren Schäden deutlich stärker belasten als zunächst erwartet. Umgekehrt kann eine moderate Eigenbeteiligung den Beitrag reduzieren, ohne den Schutz gegen finanziell schwere Schadenereignisse grundsätzlich infrage zu stellen.
Für einen fairen Vergleich müssen deshalb immer gleiche oder zumindest ähnliche Selbstbeteiligungen miteinander verglichen werden. Ein Tarif ohne Eigenanteil lässt sich preislich nicht sinnvoll einem Vertrag gegenüberstellen, bei dem bei jedem Schaden zunächst mehrere hundert Euro selbst getragen werden.
Mehrere Hunde müssen im Vertrag korrekt berücksichtigt werden
Bei mehreren Hunden darf nicht davon ausgegangen werden, dass der Abschluss einer einzigen Hundehalterhaftpflicht automatisch sämtliche Tiere einschließt. Entscheidend ist, welche Tiere im Versicherungsschein genannt beziehungsweise nach den Tarifbedingungen versichert sind.
Beim Versicherungscheck sollte daher festgestellt werden, ob alle gehaltenen Hunde erfasst sind und welche Beitragsregelung für mehrere Tiere gilt. Manche Versicherer kalkulieren jedes Tier einzeln, andere sehen besondere Mehrhunde-Regelungen vor.
Auch Veränderungen im Bestand verdienen Beachtung. Kommt ein weiterer Hund hinzu oder wird ein Tier dauerhaft abgegeben, sollte der Vertrag entsprechend geprüft und gegebenenfalls angepasst werden.
Dasselbe gilt für Welpen. Ob und wie lange Nachwuchs über den Vertrag des Muttertieres eingeschlossen sein kann, richtet sich ausschließlich nach den jeweiligen Bedingungen und darf nicht pauschal vorausgesetzt werden.
Rasse und Einstufung des Hundes können den Tarif beeinflussen
Versicherer unterscheiden sich darin, welche Hunde sie versichern und welche Angaben sie für die Risikoprüfung benötigen. Bei bestimmten Rassen oder einem bereits behördlich als gefährlich eingestuften Hund kann die Auswahl an Tarifen kleiner sein.
Entscheidend ist eine korrekte Angabe aller im Antrag verlangten Informationen. Werden nach einem früheren Schaden, Auffälligkeiten oder einer behördlichen Einstufung gefragt, müssen die Fragen wahrheitsgemäß beantwortet werden.
Zusätzlich gelten in Deutschland landesrechtliche Vorschriften zur Hundehaltung. Dabei bestehen erhebliche Unterschiede. In manchen Bundesländern betrifft eine gesetzliche Versicherungspflicht sämtliche Hunde, in anderen hängt sie von Größe, Gewicht, Rasse oder einer behördlichen Gefährlichkeitseinstufung ab. Die Verbraucherzentrale weist ausdrücklich auf diese unterschiedlichen Landesregelungen hin.
Eine starre bundesweite Aussage zur Versicherungspflicht ist daher ungeeignet. Bei Umzug, Neuanschaffung eines Hundes oder einer behördlichen Einstufung sollte stets die aktuell geltende Regelung des jeweiligen Bundeslandes geprüft werden.
Weitere Grundlagen dazu finden sich auf versichert.net im Beitrag Hundehaftpflichtversicherung: Was ist versichert und wann ist sie Pflicht?. Aufgrund möglicher Änderungen im Landesrecht bleibt zusätzlich die jeweils aktuelle amtliche Vorschrift maßgeblich.
Private Haftpflicht und Hundehalterhaftpflicht nicht verwechseln
Ein häufiger Irrtum besteht darin, dass ein Hund automatisch über die private Haftpflicht des Halters mitversichert sei. Für typische Kleintiere kann das zutreffen, für Hunde gilt diese allgemeine Mitversicherung jedoch nicht.
Die Verbraucherzentrale stellt klar, dass Katzen, Kaninchen und andere zahme Kleintiere regelmäßig unter die Privathaftpflicht fallen, während für Hunde und Pferde eine spezielle Tierhalterhaftpflicht erforderlich ist.
Eine bestehende Familienhaftpflicht ändert daran grundsätzlich nichts. Auch ein umfangreicher Familientarif ersetzt nicht automatisch die Hundehalterhaftpflicht. Welche Personen eine Familienhaftpflicht typischerweise absichert und wie dieser Schutz aufgebaut ist, erläutert versichert.net unter Haftpflicht Familienversicherung: Wer ist mitversichert und was leistet sie?.
Bei der Bestandsaufnahme sollte deshalb klar zwischen den Verträgen unterschieden werden. Die Privathaftpflicht deckt die persönliche gesetzliche Haftpflicht der versicherten Personen in den vereinbarten Bereichen ab. Die Hundehalterhaftpflicht schützt dagegen vor den versicherten Haftungsrisiken aus der Haltung des Hundes.
Wann sich ein erneuter Versicherungscheck besonders lohnt
Ein einmal abgeschlossener Vertrag muss nicht dauerhaft unverändert zum persönlichen Bedarf passen. Neue Tarife kommen auf den Markt, Versicherungsbedingungen verändern sich und auch die Lebenssituation des Hundehalters kann sich wandeln.
Ein erneuter Vergleich ist besonders naheliegend, wenn ein älterer Vertrag nur eine vergleichsweise geringe Versicherungssumme enthält. Dasselbe gilt, wenn inzwischen häufiger mit Hund gereist wird, eine Ferienwohnung genutzt wird, andere Personen regelmäßig den Hund betreuen oder ein zweiter Hund hinzugekommen ist.
Auch Beitragserhöhungen können Anlass sein, den Vertrag neu einzuordnen. Dabei sollte jedoch nicht vorschnell gekündigt werden. Zunächst ist zu prüfen, welche Leistungen der bestehende Tarif besitzt und ob ein günstigeres Angebot denselben Schutz tatsächlich bietet.
Die Verbraucherzentrale empfiehlt für Versicherungen generell eine Überprüfung alle zwei bis drei Jahre sowie bei wesentlichen Veränderungen der Lebenssituation.
Ein guter Versicherungscheck besteht deshalb nicht aus möglichst häufigen Wechseln. Sein Zweck liegt darin, unnötig teure Verträge ebenso zu erkennen wie gefährliche Deckungslücken.
So lassen sich Tarife sinnvoll gegenüberstellen
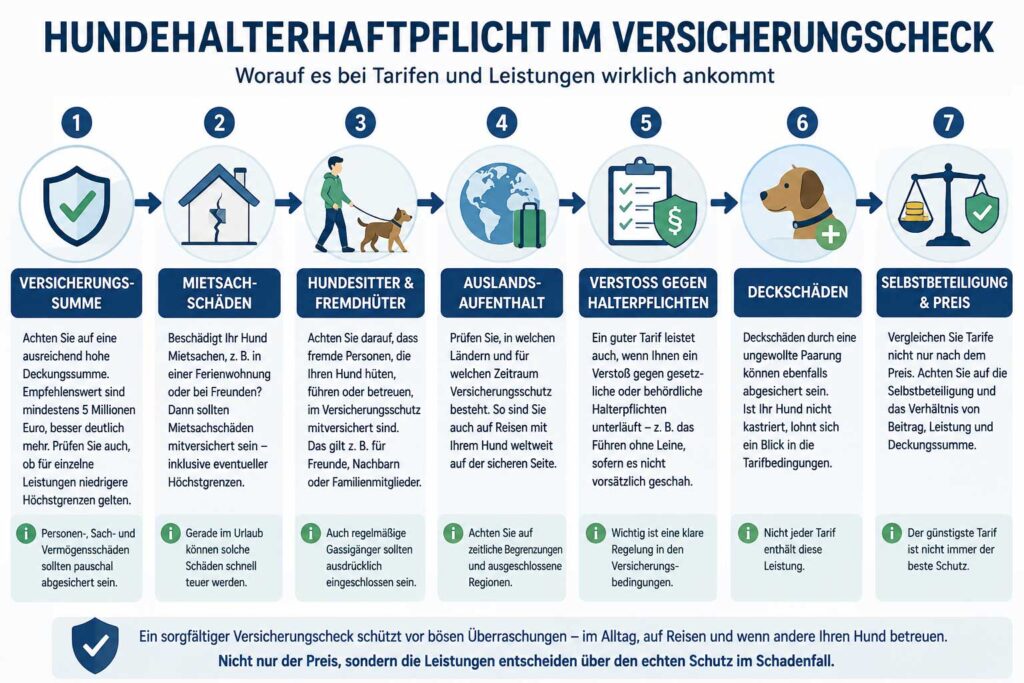
Ein zuverlässiger Vergleich beginnt mit der Versicherungssumme. Anschließend folgen die tatsächlich benötigten Zusatzleistungen. Dazu gehören je nach Lebenssituation Mietsachschäden, die Mitversicherung fremder Hundehüter, Auslandsdeckung, Schutz bei bestimmten Verstößen gegen Halterpflichten und Deckschäden.
Danach sollte geprüft werden, ob einzelne Leistungsbereiche durch niedrigere Höchstbeträge begrenzt sind. Erst wenn zwei Tarife bei der Absicherung ähnlich aufgebaut sind, erhält der Vergleich des Jahresbeitrags wirkliche Aussagekraft.
Auch die Selbstbeteiligung muss auf derselben Grundlage betrachtet werden. Ein Vertrag für 50 Euro mit hohem Eigenanteil ist nicht unmittelbar günstiger als ein Vertrag für 65 Euro ohne Selbstbeteiligung.
Zusätzlich verdienen Ausschlüsse Aufmerksamkeit. Ein Tarif kann auf den ersten Blick umfangreich wirken und dennoch für einen bestimmten Hund nicht geeignet sein, wenn die Rasse ausgeschlossen wird oder die Lebenssituation nicht zum räumlichen Geltungsbereich passt.
Der günstigste Tarif ist daher nicht automatisch der wirtschaftlichste Vertrag. Entscheidend ist der günstigste Tarif, der den tatsächlich benötigten Schutz in ausreichender Höhe bereitstellt.
Was nach einem Schaden wichtig wird
Nach einem Schaden sollte der Versicherer zeitnah informiert werden. Der Vorgang lässt sich besser prüfen, wenn Ort, Zeitpunkt, Beteiligte und Ablauf nachvollziehbar dokumentiert sind. Fotos, Kontaktdaten von Zeugen und vorhandene Unterlagen können dabei hilfreich sein.
Voreilige Zahlungen oder verbindliche Anerkenntnisse gegenüber dem Geschädigten sind dagegen problematisch. Die Verbraucherzentrale empfiehlt bei Haftpflichtschäden, den Versicherer zunächst einzuschalten und einen Schaden nicht einfach eigenständig zu bezahlen.
Der Versicherer prüft anschließend, ob und in welcher Höhe eine gesetzliche Haftung besteht und ob der Schaden vom Vertrag erfasst wird. Berechtigte Forderungen werden innerhalb der vereinbarten Grenzen reguliert. Unberechtigte Ansprüche kann die Haftpflichtversicherung zurückweisen.
Bei schweren Personenschäden kann die Regulierung aufwendiger sein als bei einem einfach festzustellenden Sachschaden. Ursache, Haftungsverteilung und langfristige Folgen müssen gegebenenfalls genauer geprüft werden.
Fazit: Eine gute Hundehalterhaftpflicht zeigt ihre Qualität in den Bedingungen
Die Hundehalterhaftpflicht gehört zu den Versicherungen, bei denen ein vergleichsweise überschaubarer Jahresbeitrag einem sehr hohen möglichen Haftungsrisiko gegenübersteht. § 833 BGB macht deutlich, dass Schäden durch privat gehaltene Hunde erhebliche finanzielle Folgen für den Halter haben können.
Ein Versicherungscheck sollte deshalb nicht beim Preis beginnen. Zuerst gehört die Versicherungssumme auf den Prüfstand. Danach folgen Mietsachschäden, fremde Hundehüter, Auslandsaufenthalte, Verletzungen bestimmter Halterpflichten, Deckschäden sowie mögliche Begrenzungen einzelner Leistungen.
Ebenso wichtig ist die Frage, ob der konkrete Hund vom Tarif ohne problematische Einschränkungen erfasst wird. Rasse, behördliche Einstufung, Anzahl der Hunde und weitere vom Versicherer abgefragte Merkmale müssen korrekt angegeben werden.
Bei älteren Verträgen lohnt sich ein Vergleich mit heutigen Angeboten. Dabei geht es nicht darum, eine funktionierende Police allein wegen weniger Euro Beitragsunterschied auszutauschen. Der Vergleich zeigt vielmehr, ob der bestehende Vertrag weiterhin ausreichenden Schutz bietet oder ob modernere Bedingungen erkennbare Lücken schließen können.
Die Verbraucherzentrale bezeichnet eine spezielle Haftpflichtversicherung für Hunde aufgrund der möglichen unbegrenzten Haftung des Halters ausdrücklich als dringend empfehlenswert. Eine unabhängige Vertiefung bietet der Ratgeber Haftpflichtversicherung für Haustiere der Verbraucherzentrale.
Am Ende zählt damit nicht der nominell billigste Tarif, sondern ein Vertrag, dessen Schutz zum Hund und zum tatsächlichen Alltag passt. Genau hier schafft ein strukturierter Versicherungsvergleich Klarheit.
Ist eine Hundehalterhaftpflichtversicherung gesetzlich vorgeschrieben?
Eine bundesweit einheitliche Regel gibt es nicht. Die Vorgaben werden auf Landesebene festgelegt und können sich danach unterscheiden, ob alle Hunde oder nur bestimmte Tiere erfasst werden. Je nach Bundesland können unter anderem Größe, Gewicht oder eine Gefährlichkeitseinstufung relevant sein. Deshalb sollte die jeweils aktuelle landesrechtliche Regelung geprüft werden. Unabhängig von einer gesetzlichen Pflicht bleibt das Haftungsrisiko nach § 833 BGB bestehen.
Ist ein Hund über die private Haftpflichtversicherung versichert?
Hunde gehören grundsätzlich nicht zu den typischen Kleintieren, die über eine gewöhnliche Privathaftpflicht mitversichert sind. Für sie wird eine separate Tierhalter- beziehungsweise Hundehalterhaftpflicht benötigt. Katzen, Kaninchen und andere zahme Kleintiere werden dagegen regelmäßig von der Privathaftpflicht erfasst.
Wie hoch sollte die Versicherungssumme bei einer Hundehalterhaftpflicht sein?
Die Verbraucherzentrale nennt für Hunde- und Pferdehalterhaftpflichtversicherungen mindestens fünf Millionen Euro. Bei einem Neuabschluss lohnt sich dennoch der Vergleich deutlich höherer Versicherungssummen, insbesondere wenn Tarife mit zweistelliger Millionenhöhe nur wenig mehr kosten. Entscheidend sind neben der Gesamtsumme mögliche niedrigere Höchstgrenzen für einzelne Leistungen.
Sind Hundesitter und andere Betreuungspersonen mitversichert?
Das hängt vom jeweiligen Vertrag ab. Die Mitversicherung von Hundehütern gehört laut Verbraucherzentrale zu den Punkten, die vor Abschluss einer Hundehalterhaftpflicht geprüft werden sollten. Besonders relevant ist diese Klausel, wenn Freunde, Familienmitglieder, Nachbarn oder andere Personen den Hund regelmäßig ausführen oder betreuen.
Zahlt die Hundehalterhaftpflicht bei Schäden in einer Ferienwohnung?
Solche Schäden können unter den Bereich der Mietsachschäden fallen, sofern der konkrete Tarif sie einschließt und kein Ausschluss greift. Die Verbraucherzentrale empfiehlt ausdrücklich, bei einer Hundehalterhaftpflicht auf die Mitversicherung von Mietsachschäden zu achten. Vor Reisen mit Hund lohnt sich deshalb ein Blick auf den genauen Vertragsumfang.
Gilt die Hundehalterhaftpflicht auch im Ausland?
Viele Tarife enthalten Auslandsschutz, Umfang und zeitliche Dauer können jedoch unterschiedlich geregelt sein. Deshalb sollte geprüft werden, welche Staaten erfasst sind und wie lange der Schutz bei einem Auslandsaufenthalt besteht. Die Verbraucherzentrale führt den Auslandsschutz als einen wichtigen Prüfpunkt bei der Hundehalterhaftpflicht auf.
Ist eine Selbstbeteiligung sinnvoll?
Eine Selbstbeteiligung kann den Jahresbeitrag reduzieren, führt im Schadenfall jedoch zu einem eigenen Kostenanteil. Sinnvoll ist daher ein Vergleich der tatsächlichen Beitragsersparnis mit der Höhe des Eigenanteils. Tarife sollten nur dann unmittelbar preislich verglichen werden, wenn Versicherungsschutz und Selbstbeteiligung ähnlich ausgestaltet sind.
Sollte eine ältere Hundehalterhaftpflicht regelmäßig verglichen werden?
Eine regelmäßige Prüfung ist sinnvoll, weil sich sowohl der persönliche Bedarf als auch verfügbare Tarife verändern können. Die Verbraucherzentrale empfiehlt generell, Versicherungsverträge etwa alle zwei bis drei Jahre sowie bei wichtigen Veränderungen der Lebenssituation zu überprüfen. Ein Vergleich bedeutet dabei nicht automatisch, dass ein bestehender Vertrag gekündigt werden sollte.