Die private Altersvorsorge soll dabei helfen, die finanzielle Lücke zwischen den späteren Alterseinkünften und dem gewünschten Lebensstandard im Ruhestand zu schließen. Eine private Rentenversicherung ist dafür eine von mehreren Möglichkeiten. Ihr besonderes Merkmal besteht darin, dass angespartes Kapital zum vereinbarten Rentenbeginn in eine lebenslange monatliche Rente umgewandelt werden kann. Damit unterscheidet sie sich von einem gewöhnlichen Sparplan oder Wertpapierdepot, aus dem im Alter selbstständig Geld entnommen werden muss.
Ob eine private Rentenversicherung langfristig überzeugt, lässt sich allerdings nicht allein anhand des monatlichen Beitrags oder einer hohen Hochrechnung beurteilen. Bei Verträgen mit Laufzeiten von 20, 30 oder sogar 40 Jahren können Unterschiede bei Abschlusskosten, Verwaltungskosten und Kosten der Kapitalanlage erhebliche Auswirkungen auf das spätere Vertragsvermögen haben. Gleichzeitig entscheidet die Art der Verrentung darüber, wie viel monatliches Einkommen aus dem aufgebauten Kapital tatsächlich entsteht.
Hinzu kommen Garantien, die gewählte Kapitalanlage, mögliche Beitragsänderungen, Sonderzahlungen, Fondswechsel und die Frage, was geschieht, wenn ein Vertrag vorzeitig beendet oder beitragsfrei gestellt werden muss. Eine hohe prognostizierte Ablaufleistung allein sagt deshalb wenig über die Qualität einer Police aus.
Für einen aussagekräftigen Vergleich muss zudem die gesamte Altersvorsorge berücksichtigt werden. Die gesetzliche Rente, eine vorhandene betriebliche Altersversorgung, Wertpapiervermögen, Immobilien und weitere Vorsorgeverträge beeinflussen die tatsächliche Versorgungslücke. Eine private Rentenversicherung sollte daher nicht isoliert betrachtet werden.
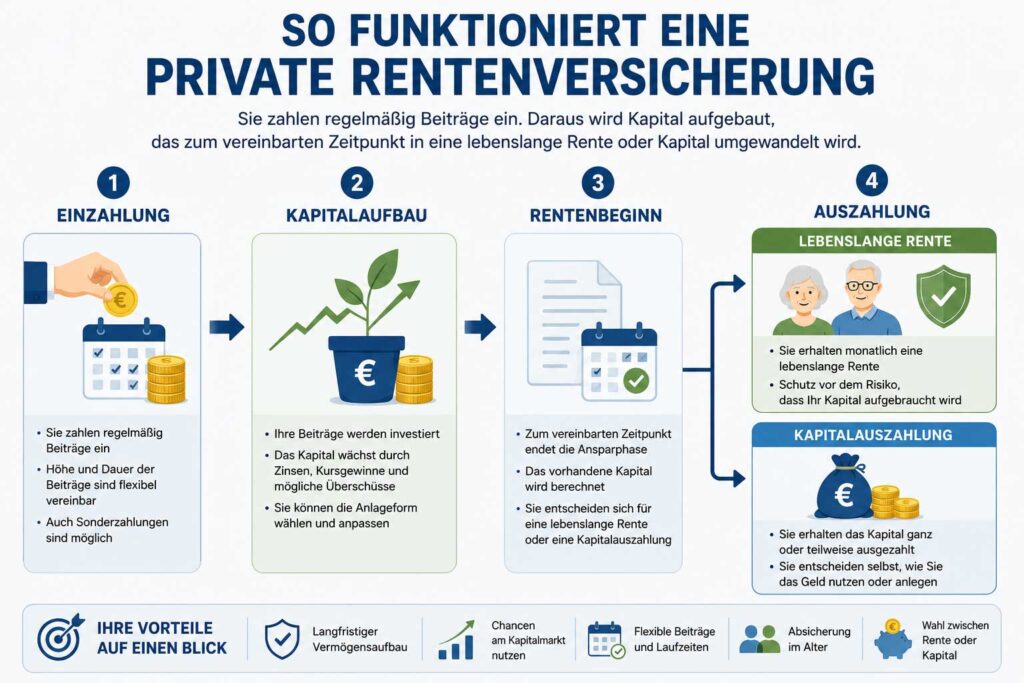
Grundlegende Informationen zu Aufbau und Funktionsweise dieser Vorsorgeform enthält bereits der Ratgeber Private Rentenversicherung: Wie sie funktioniert und für wen sie sich lohnt auf versichert.net. Der Versicherungscheck geht einen Schritt weiter und betrachtet vor allem die Unterschiede zwischen konkreten Verträgen.
Warum der monatliche Beitrag für einen Vergleich nicht ausreicht
Zwei private Rentenversicherungen können monatlich jeweils 200 Euro kosten und nach mehreren Jahrzehnten dennoch sehr unterschiedliche Ergebnisse liefern. Entscheidend ist unter anderem, welcher Anteil der eingezahlten Beiträge tatsächlich investiert wird und wie stark Kosten die langfristige Wertentwicklung vermindern.
Bei Versicherungsverträgen können Abschluss- und Vertriebskosten, laufende Verwaltungskosten sowie Kosten während der Rentenphase entstehen. Bei fondsgebundenen Tarifen kommen die Kosten der verwendeten Investmentfonds oder ETFs hinzu.
Besonders hilfreich ist deshalb ein Blick auf die Effektivkosten. Diese Kennzahl soll zeigen, um wie viele Prozentpunkte die mögliche jährliche Rendite durch die Kosten des Vertrags vermindert wird. Bei einer Laufzeit von mehreren Jahrzehnten können bereits Unterschiede von wenigen Zehntelprozentpunkten einen erheblichen Einfluss auf das Endkapital haben.
Ein günstiger Monatsbeitrag bedeutet daher nicht automatisch, dass ein Tarif langfristig günstig ist. Wichtiger ist die Frage, welche Leistung nach Abzug sämtlicher relevanter Kosten tatsächlich erwartet werden kann.
Private Rentenversicherung direkt vergleichen
Ein Vergleichsrechner ermöglicht zunächst einen Überblick über verfügbare Tarife und deren grundlegende Leistungen. Dabei sollte nicht nur die mögliche spätere Monatsrente betrachtet werden. Effektivkosten, garantierte Leistungen, Anlagekonzept, Rentenfaktor und Flexibilität verdienen mindestens ebenso viel Aufmerksamkeit.
Die Ergebnisse des Rechners bilden eine Vorauswahl. Vor einem Abschluss sollte anschließend geprüft werden, welche Werte tatsächlich garantiert sind und welche lediglich auf Modellrechnungen beruhen. Gerade bei fondsgebundenen Versicherungen können prognostizierte Leistungen erheblich von der späteren Entwicklung abweichen.
Welche Arten der privaten Rentenversicherung gibt es?
Unter der Bezeichnung private Rentenversicherung werden unterschiedliche Vertragsmodelle angeboten. Besonders verbreitet sind klassische Rentenversicherungen, fondsgebundene Policen und Mischformen. Die Unterschiede liegen vor allem bei Garantien, Kapitalanlage und möglichen Wertschwankungen.
| Vertragsart | Kapitalanlage | Garantie | Schwankungen |
|---|---|---|---|
| Klassische Rentenversicherung | überwiegend Sicherungsvermögen des Versicherers | vergleichsweise hoch | gering |
| Fondsgebundene Rentenversicherung | Investmentfonds oder ETFs | häufig gering oder keine Kapitalgarantie | höher |
| Hybrid-Rentenversicherung | Mischung aus Sicherungsvermögen und Fonds | tarifabhängig | mittel |
| Indexpolice | tarifabhängige Beteiligung an einem Indexmodell | tarifabhängig | vom Vertragsmodell abhängig |
Ein sinnvoller Vergleich sollte möglichst ähnliche Vertragsarten gegenüberstellen. Eine fondsgebundene Versicherung ohne Kapitalgarantie verfolgt ein anderes Anlagekonzept als eine klassische Police mit weitreichenden Garantien.
Klassische private Rentenversicherung
Bei klassischen Verträgen steht die Sicherheit stärker im Vordergrund. Der Versicherer legt das Kapital überwiegend innerhalb seines Sicherungsvermögens an. Ein Teil der späteren Leistung wird vertraglich garantiert, zusätzliche Überschüsse können hinzukommen.
Seit 2025 beträgt der Höchstrechnungszins für neue Lebensversicherungsverträge 1,0 Prozent. Dieser Wert darf allerdings nicht mit einer Verzinsung sämtlicher eingezahlter Beiträge verwechselt werden. Kosten und gegebenenfalls enthaltene Risikoleistungen werden berücksichtigt, bevor Kapital für den eigentlichen Sparvorgang zur Verfügung steht.
Beim Vergleich klassischer Verträge ist deshalb die in Euro ausgewiesene garantierte Leistung aussagekräftiger als der bloße Hinweis auf einen Rechnungszins.
Fondsgebundene private Rentenversicherung
Bei fondsgebundenen Policen wird ein Teil oder das gesamte für den Kapitalaufbau vorgesehene Geld in Investmentfonds oder ETFs investiert. Dadurch entstehen größere Kapitalmarktchancen, gleichzeitig können die Vertragswerte stärker schwanken.
Für den Vergleich ist entscheidend, welche Fonds zur Verfügung stehen. Ein Vertrag mit einer breiten Auswahl kostengünstiger ETFs kann kostenmäßig anders abschneiden als ein Tarif, der überwiegend aktiv verwaltete Fonds mit höheren laufenden Gebühren anbietet.
Auch die Möglichkeit kostenloser Fondswechsel kann bei einer Laufzeit von mehreren Jahrzehnten wertvoll sein.
Hybridtarife verbinden Garantie und Kapitalmarkt
Hybridmodelle kombinieren unterschiedliche Anlageformen. Ein Teil des Kapitals wird sicherheitsorientiert angelegt, während ein anderer Teil in Fonds investiert wird.
Damit können Garantien mit Kapitalmarktchancen verbunden werden. Gleichzeitig wird die Vertragsstruktur häufig komplizierter. Beim Vergleich sollte daher nachvollziehbar sein, welcher Anteil tatsächlich investiert wird und welche zusätzlichen Kosten durch Sicherungsmechanismen entstehen.
Beim Versicherungscheck gehören die Kosten an den Anfang
Ein Versicherungscheck private Rentenversicherung sollte zunächst klären, welche Kosten über die gesamte Vertragsdauer entstehen. Bei langfristigen Vorsorgeverträgen haben laufende Gebühren besonders große Auswirkungen, weil sie Jahr für Jahr die mögliche Rendite reduzieren.
Die Verbraucherzentrale bewertet private Rentenversicherungen für den reinen Vermögensaufbau kritisch und verweist unter anderem auf Abschluss-, Vertriebs- und laufende Kosten. Eine ausführliche unabhängige Einschätzung bietet der Beitrag Private Rentenversicherung: Zur Altersvorsorge nicht die erste Wahl.
Diese Einschätzung bedeutet nicht, dass jeder Vertrag ungeeignet sein muss. Die lebenslange Verrentung erfüllt beispielsweise eine andere Aufgabe als ein reiner Sparplan. Der Preis für diesen Versicherungsschutz muss jedoch in die Bewertung einbezogen werden.
Abschluss- und Vertriebskosten
Abschluss- und Vertriebskosten entstehen zu Beginn eines Versicherungsvertrags. Sie werden häufig aus den Beiträgen der ersten Jahre finanziert. Dadurch kann der Vertragswert zu Beginn deutlich unter der Summe der bereits gezahlten Beiträge liegen.
Das wird besonders relevant, wenn der Vertrag frühzeitig beendet werden muss. Ein Rückkaufswert kann dann erheblich niedriger ausfallen als die bis dahin eingezahlte Summe.
Laufende Verwaltungskosten
Während der gesamten Laufzeit können Verwaltungskosten entstehen. Je nach Tarif werden sie unterschiedlich berechnet. Möglich sind Kosten auf den Beitrag, auf das vorhandene Vertragsvermögen oder Kombinationen verschiedener Berechnungsweisen.
Gerade bei hohen Vertragsguthaben können prozentuale Kosten auf das vorhandene Kapital langfristig erheblich werden.
Fondskosten bei fondsgebundenen Policen
Bei einer fondsgebundenen Rentenversicherung entstehen neben den Versicherungskosten zusätzlich Kosten innerhalb der Investmentfonds.
Deshalb reicht es nicht aus, nur die Kosten des Versicherungsmantels zu vergleichen. Die verwendeten Fonds oder ETFs müssen ebenfalls berücksichtigt werden.
Warum Effektivkosten so wichtig sind
Die Effektivkosten sollen verschiedene Kostenpositionen zusammenfassen. Sie zeigen, wie stark die mögliche jährliche Rendite eines Vertrags durch Kosten reduziert wird.
Das macht die Kennzahl für einen private Rentenversicherung Vergleich besonders hilfreich. Zwei Angebote mit ähnlicher Kapitalanlage können langfristig völlig unterschiedliche Ergebnisse liefern, wenn eines deutlich höhere Effektivkosten besitzt.
Gerade über 30 oder 40 Jahre entfalten kleine jährliche Unterschiede eine große Wirkung. Deshalb sollten Effektivkosten nicht nur betrachtet, sondern bei mehreren Angeboten unmittelbar nebeneinandergestellt werden.
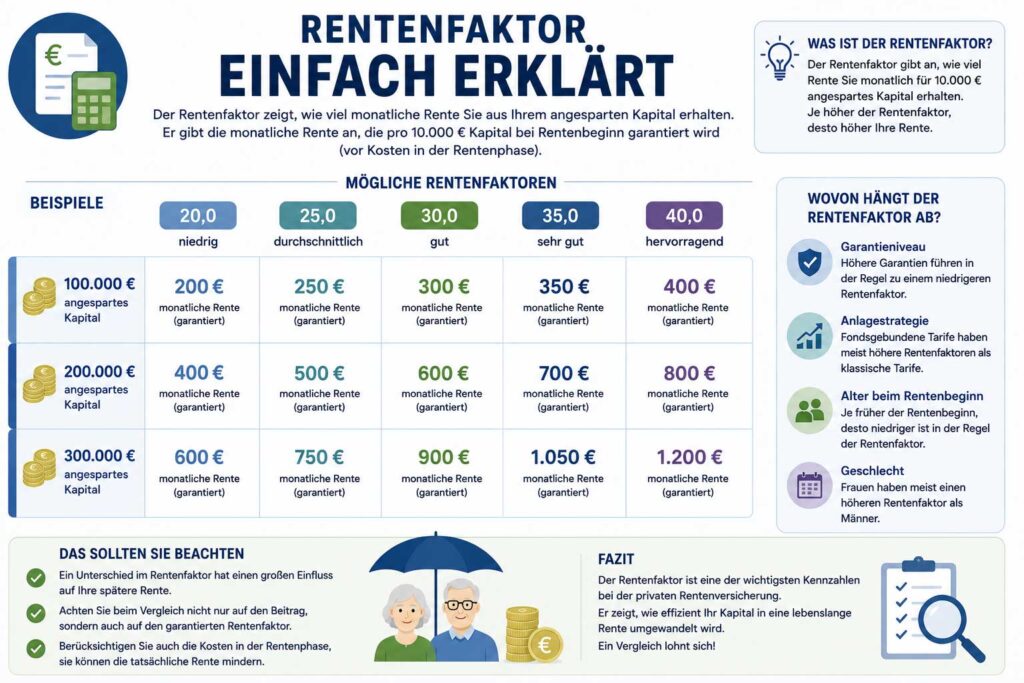
Der Rentenfaktor entscheidet über die spätere Monatsrente
Bei vielen fondsgebundenen und modernen Rentenversicherungen gehört der Rentenfaktor zu den wichtigsten Vertragswerten. Er bestimmt, wie viel lebenslange Monatsrente aus dem vorhandenen Vorsorgekapital entsteht.
Häufig wird der Rentenfaktor je 10.000 Euro Kapital angegeben. Beträgt er beispielsweise 25 Euro, entstehen aus 10.000 Euro Verrentungskapital 25 Euro monatliche Rente.
Bei einem Vertragsvermögen von 200.000 Euro ergäbe ein Rentenfaktor von 25 rechnerisch 500 Euro Monatsrente. Bei einem Rentenfaktor von 20 wären es bei demselben Kapital nur 400 Euro.
Ein hoher Vertragswert allein garantiert daher noch keine hohe lebenslange Rente.
Garantierter und aktueller Rentenfaktor unterscheiden sich
Versicherungsunterlagen können mehrere Rentenfaktoren ausweisen. Entscheidend ist insbesondere, welcher Wert tatsächlich vertraglich garantiert wird.
Ein aktuell verwendeter oder prognostizierter Rentenfaktor kann höher sein, ohne dass dieser Wert für den späteren Rentenbeginn verbindlich zugesagt ist.
Bei einem Vertragsvergleich sollte deshalb genau geprüft werden, unter welchen Voraussetzungen ein garantierter Rentenfaktor verändert werden darf.
Garantien schaffen Sicherheit, können aber Renditechancen begrenzen
Eine hohe Garantie wirkt zunächst vorteilhaft. Für den Versicherer bedeutet sie jedoch, dass genügend Kapital sicher angelegt werden muss, um die zugesagte Leistung später erfüllen zu können.
Dieses Geld kann nicht gleichzeitig vollständig in Anlagen mit höheren Schwankungen und größeren langfristigen Ertragschancen investiert werden.
Eine möglichst hohe Garantie ist daher nicht automatisch das beste Ziel. Bei sehr langen Laufzeiten kann eine stärkere Kapitalmarktbeteiligung interessant sein, während kurz vor Rentenbeginn die Sicherung vorhandenen Vermögens stärker in den Vordergrund rücken kann.
Garantierte und prognostizierte Leistungen nicht verwechseln
In Angeboten werden häufig verschiedene Rentenwerte dargestellt. Neben einer garantierten Rente erscheinen mögliche Leistungen bei angenommenen Wertentwicklungen.
Die garantierte Leistung ist vertraglich zugesagt. Eine prognostizierte Leistung basiert dagegen auf Annahmen über zukünftige Kapitalmarktentwicklungen oder Überschüsse.
Deshalb sollten zwei Angebote nur dann anhand ihrer Modellrenten verglichen werden, wenn vergleichbare Annahmen verwendet werden.
Eine besonders hohe Hochrechnung kann schlicht darauf beruhen, dass mit einer optimistischeren Wertentwicklung gerechnet wurde.
Die gesetzliche Rente gehört in die Bestandsaufnahme
Eine private Rentenversicherung sollte nicht abgeschlossen werden, ohne die bereits vorhandene Altersversorgung zu kennen. Für die meisten sozialversicherungspflichtigen Arbeitnehmer bildet die gesetzliche Rentenversicherung den wichtigsten Ausgangspunkt.
Wie dieses System funktioniert und welche Leistungen daraus entstehen können, erläutert versichert.net ausführlich im Beitrag Rentenversicherung: Was ist versichert und wie funktioniert die Altersvorsorge?.
Erst aus der Differenz zwischen erwarteten gesetzlichen und weiteren Alterseinkünften sowie dem später benötigten Einkommen lässt sich die zusätzliche Versorgungslücke näher bestimmen.
Die private Rentenversicherung kann anschließend gezielt einen Teil dieser Lücke schließen.
Auch die betriebliche Altersvorsorge sollte vorher geprüft werden
Bei Arbeitnehmern kann eine betriebliche Altersvorsorge den Vorsorgebedarf deutlich verändern. Besonders Arbeitgeberzuschüsse können die wirtschaftliche Rechnung beeinflussen.
Deshalb sollte vor einem zusätzlichen privaten Vertrag geklärt werden, welche betriebliche Vorsorge bereits besteht oder angeboten wird. Einen Überblick über Entgeltumwandlung, Arbeitgeberzuschuss und Funktionsweise bietet der Ratgeber Betriebliche Altersvorsorge erklärt: So funktioniert die bAV.
Erst danach lässt sich sinnvoll bestimmen, welche zusätzliche private Sparleistung noch erforderlich sein könnte.
Selbstständige benötigen häufig eine andere Vorsorgestruktur
Bei Selbstständigen kann die Ausgangslage deutlich anders aussehen. Nicht jede selbstständige Tätigkeit führt automatisch zu einer Pflichtversicherung in der gesetzlichen Rentenversicherung.
Private Vorsorge kann daher einen wesentlich größeren Anteil an der gesamten Alterssicherung ausmachen. Neben einer privaten Rentenversicherung kommen unter anderem die freiwillige gesetzliche Rentenversicherung, Basisrenten und eigene Kapitalanlagen infrage.
Weitere Informationen dazu enthält der Beitrag Altersvorsorge für Selbstständige: Strategien für die private Vorsorge.
Gerade bei schwankenden Einnahmen ist zusätzlich wichtig, ob Beiträge einer privaten Rentenversicherung unkompliziert reduziert, ausgesetzt oder später wieder erhöht werden können.
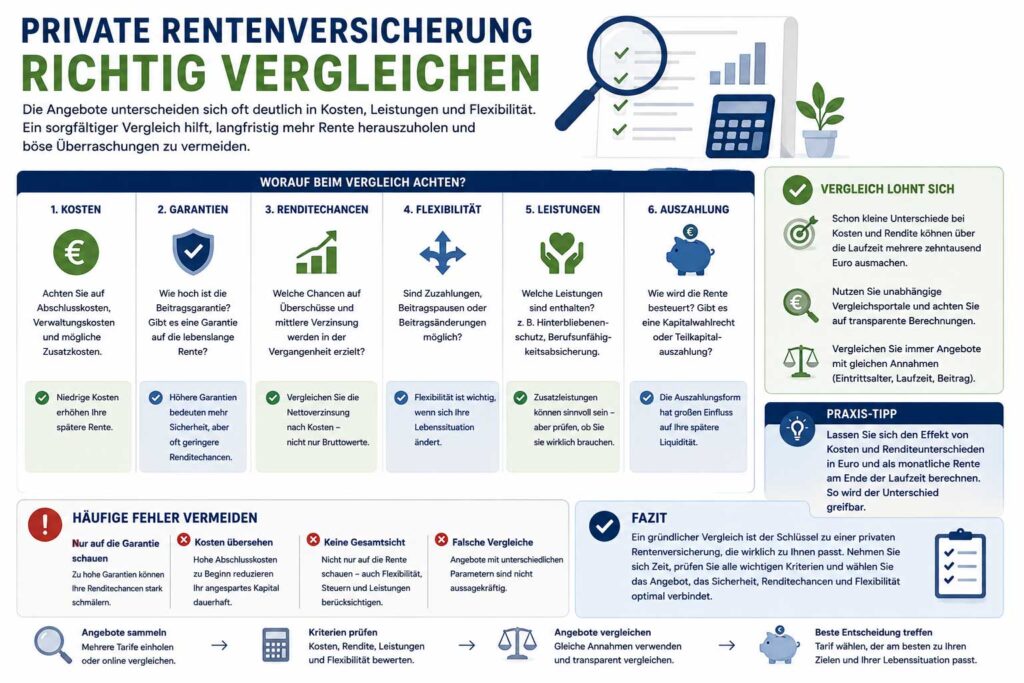
Flexibilität ist bei jahrzehntelangen Verträgen besonders wichtig
Kaum eine finanzielle Situation bleibt über 30 oder 40 Jahre unverändert. Familiengründung, Teilzeit, Selbstständigkeit, Arbeitslosigkeit oder berufliche Veränderungen können die mögliche Sparrate erheblich verändern.
Ein guter Vertrag sollte deshalb nicht nur unter heutigen Bedingungen funktionieren.
Wichtig sind unter anderem Möglichkeiten zur Beitragsreduzierung, Beitragsfreistellung und späteren Wiederaufnahme der Zahlungen. Auch Sonderzahlungen können interessant sein, wenn zeitweise zusätzliches Kapital für die Altersvorsorge zur Verfügung steht.
Beitragsdynamik genau prüfen
Viele Rentenversicherungen enthalten eine automatische Dynamik. Der Beitrag steigt dann regelmäßig um einen festgelegten Prozentsatz.
Das kann helfen, den Vermögensaufbau langfristig an steigende Einkommen und Geldentwertung anzupassen. Gleichzeitig wächst die gesamte finanzielle Belastung über die Jahre deutlich.
Vor Abschluss sollte deshalb geklärt werden, wie oft einer Dynamikerhöhung widersprochen werden kann und ob durch Beitragserhöhungen weitere Abschlusskosten entstehen.
Sonderzahlungen können zusätzlichen Spielraum schaffen
Einige Tarife ermöglichen zusätzliche Einzahlungen während der Laufzeit.
Das kann beispielsweise bei Bonuszahlungen oder anderen größeren verfügbaren Geldbeträgen interessant sein. Entscheidend ist, ob Sonderzahlungen kostenfrei möglich sind und wie sie anschließend investiert werden.
Eine frühe Kündigung kann teuer werden
Private Rentenversicherungen sind langfristige Verträge. Eine vorzeitige Kündigung kann deshalb insbesondere in den ersten Jahren zu Verlusten führen.
Bei einer Kündigung zahlt der Versicherer grundsätzlich den errechneten Rückkaufswert aus. Dieser kann unter der Summe der eingezahlten Beiträge liegen.
Ein bestehender Vertrag sollte daher nicht allein deshalb gekündigt werden, weil ein neuer Tarif auf den ersten Blick günstiger erscheint.
Bei älteren Policen können zudem Garantien enthalten sein, die bei einem heutigen Neuabschluss nicht mehr erhältlich sind. Gleichzeitig sind bereits angefallene Abschlusskosten bei einem Wechsel nicht rückholbar.
Vor einer Kündigung sollten deshalb Rückkaufswert, garantierte Leistungen, verbleibende Kosten und die Möglichkeit einer Beitragsfreistellung miteinander verglichen werden.
Lebenslange Rente oder Kapitalauszahlung?
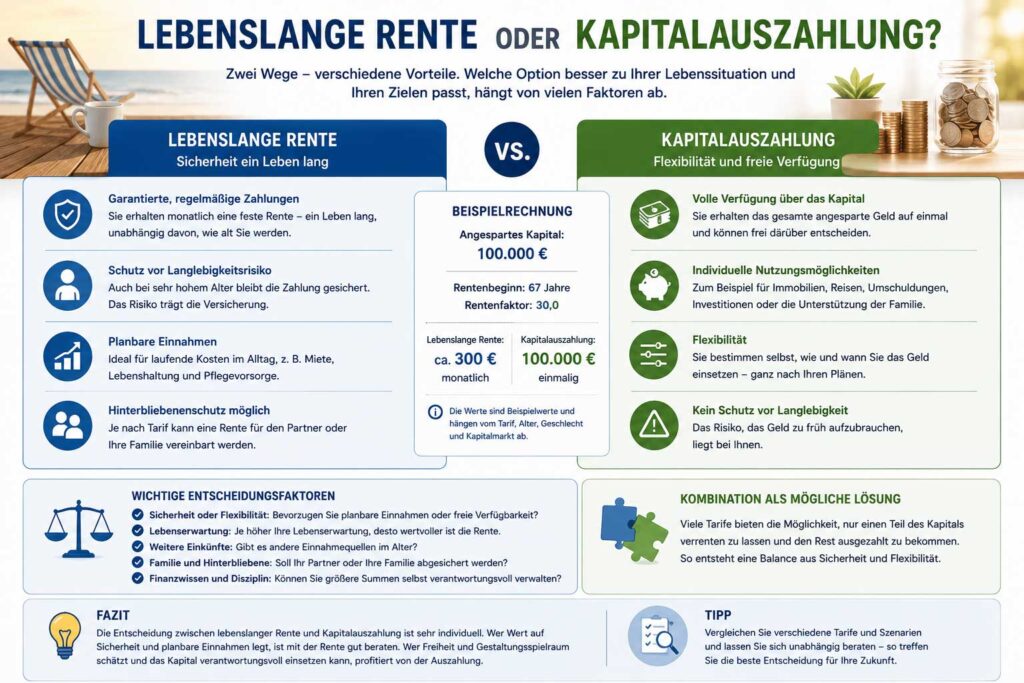
Viele private Rentenversicherungen sehen zum Rentenbeginn ein Kapitalwahlrecht vor. Dann kann zwischen einer lebenslangen Rentenzahlung und einer vollständigen oder teilweisen Kapitalauszahlung gewählt werden.
Die lebenslange Rente schützt vor dem Risiko, dass vorhandenes Vermögen bei einem sehr langen Leben aufgebraucht wird. Die vereinbarte Rentenzahlung läuft grundsätzlich weiter, solange die versicherte Person lebt.
Eine Kapitalauszahlung bietet dagegen größere Freiheit. Das vorhandene Vermögen kann selbst verwaltet, investiert, ausgegeben oder vererbt werden.
Damit geht allerdings auch die Aufgabe einher, Entnahmen so zu planen, dass das Kapital im hohen Alter nicht vorzeitig aufgebraucht wird.
Wie eine ungeförderte private Rente besteuert wird
Bei einer ungeförderten privaten Rentenversicherung wird eine lebenslange Leibrente grundsätzlich mit ihrem sogenannten Ertragsanteil besteuert.
Die Höhe dieses Ertragsanteils richtet sich nach dem Alter beim Beginn der Rente. Beginnt die lebenslange Rente beispielsweise mit vollendetem 67. Lebensjahr, beträgt der Ertragsanteil nach der derzeit geltenden Tabelle in § 22 Einkommensteuergesetz 17 Prozent.
Das bedeutet nicht, dass 17 Prozent Steuer fällig werden. Vielmehr werden 17 Prozent der entsprechenden Rentenzahlung steuerlich berücksichtigt. Wie hoch die tatsächliche Einkommensteuer ausfällt, hängt von der gesamten steuerlichen Situation ab.
Die gesetzliche Tabelle kann unmittelbar im § 22 Einkommensteuergesetz nachgelesen werden.
Kapitalauszahlungen werden steuerlich anders behandelt
Bei einer Kapitalauszahlung gelten andere Regeln als bei einer lebenslangen privaten Leibrente.
Bei nach 2004 abgeschlossenen ungeförderten Verträgen kann grundsätzlich der Unterschied zwischen Versicherungsleistung und eingezahlten Beiträgen steuerlich relevant sein.
Unter bestimmten gesetzlichen Voraussetzungen kann bei langfristigen Verträgen lediglich die Hälfte dieses Unterschiedsbetrags steuerlich angesetzt werden. Bei Verträgen, die nach dem 31. Dezember 2011 abgeschlossen wurden, gehören dazu grundsätzlich eine Vertragslaufzeit von mindestens zwölf Jahren und eine Auszahlung nach Vollendung des 62. Lebensjahres.
Die konkrete Besteuerung hängt jedoch vom jeweiligen Vertrag, dem Abschlussdatum und der gewählten Auszahlungsform ab. Bei größeren Auszahlungen kann deshalb eine individuelle steuerliche Prüfung erforderlich sein.
Die wichtigsten Werte für einen Tarifvergleich
Eine übersichtliche Gegenüberstellung verhindert, dass ein Versicherungsvergleich allein auf der prognostizierten Monatsrente basiert.
| Prüfpunkt | Warum er wichtig ist |
|---|---|
| Monatsbeitrag | zeigt die laufende finanzielle Belastung |
| Effektivkosten | zeigen die Minderung der möglichen Rendite durch Kosten |
| Garantierte Leistung | zeigt die tatsächlich zugesagte Mindestleistung |
| Prognostizierte Leistung | beruht auf Annahmen und ist nicht garantiert |
| Garantierter Rentenfaktor | beeinflusst die spätere lebenslange Monatsrente |
| Fondskosten | vermindern bei fondsgebundenen Verträgen die Wertentwicklung |
| ETF- und Fondsauswahl | bestimmt die verfügbaren Anlagemöglichkeiten |
| Garantieumfang | beeinflusst Sicherheit und Kapitalmarktchancen |
| Beitragsfreistellung | ermöglicht Reaktionen auf Einkommensveränderungen |
| Sonderzahlungen | ermöglichen zusätzliche Einzahlungen |
| Kapitalwahlrecht | erlaubt eine Entscheidung zwischen Rente und Kapital |
| Todesfallleistung | regelt den Schutz von Hinterbliebenen |
| Rentengarantiezeit | kann Zahlungen nach dem Tod während der Rentenphase beeinflussen |
Erst wenn diese Werte bei mehreren Angeboten auf derselben Grundlage gegenübergestellt werden, entsteht ein aussagekräftiger Versicherungsvergleich.
Inflation darf bei der Planung nicht vergessen werden
Eine für die Zukunft prognostizierte Monatsrente sollte nicht nur als nominaler Eurobetrag betrachtet werden.
Eine Zusatzrente von beispielsweise 1.000 Euro besitzt bei einem Rentenbeginn in mehreren Jahrzehnten voraussichtlich eine geringere Kaufkraft als heute.
Deshalb ist bei langen Vorsorgezeiträumen wichtig, ob Beiträge angepasst werden können und wie sich die Kapitalanlage langfristig entwickeln kann.
Garantierte Beträge schaffen zwar Planungssicherheit, schützen aber nicht automatisch vollständig vor Kaufkraftverlust.
Warum die höchste Modellrente nicht automatisch der beste Tarif ist
Modellrechnungen können mit unterschiedlichen Renditeannahmen erstellt werden.
Ein Anbieter kann eine mögliche Entwicklung mit vier Prozent berechnen, ein anderer mit sechs Prozent. Die zweite Rechnung erzeugt zwangsläufig einen höheren zukünftigen Vertragswert, obwohl dadurch noch keine Aussage über die tatsächliche Qualität des Vertrags entsteht.
Für einen fairen Vergleich müssen möglichst dieselben Annahmen verwendet werden.
Zusätzlich sollte geprüft werden, ob sämtliche Kosten bereits berücksichtigt wurden.
Eine Hochrechnung ist keine Garantie und sollte niemals mit einer verbindlich zugesagten Leistung verwechselt werden.
Fazit: Eine gute private Rentenversicherung zeigt ihre Qualität im Detail
Eine private Rentenversicherung kann einen besonderen Nutzen bieten: Sie ermöglicht es, aufgebautes Kapital in eine lebenslange monatliche Zahlung umzuwandeln und damit das finanzielle Risiko eines ungewöhnlich langen Lebens abzusichern.
Dieser Schutz hat jedoch einen Preis. Abschlusskosten, Vertriebskosten, Verwaltungskosten und bei fondsgebundenen Policen zusätzliche Fondskosten können die langfristige Wertentwicklung erheblich beeinflussen.
Ein Versicherungscheck sollte deshalb nicht beim Monatsbeitrag beginnen. Zunächst verdienen Effektivkosten und garantierte Leistungen Aufmerksamkeit. Anschließend sollte geprüft werden, wie das Kapital angelegt wird und welcher garantierte Rentenfaktor für die spätere Verrentung gilt.
Garantien müssen ebenfalls differenziert betrachtet werden. Sie können Planungssicherheit schaffen, begrenzen jedoch häufig den Anteil des Vermögens, der chancenorientierter am Kapitalmarkt angelegt werden kann.
Bei fondsgebundenen Verträgen sind eine breite Fondsauswahl, kostengünstige ETFs und flexible Wechselmöglichkeiten wichtige Kriterien. Bei klassischen Verträgen stehen dagegen die garantierten Leistungen und die Bedingungen der Überschussbeteiligung stärker im Vordergrund.
Ein weiterer zentraler Punkt ist die Flexibilität. Ein Altersvorsorgevertrag läuft häufig mehrere Jahrzehnte. Beitragsreduzierungen, Beitragsfreistellungen, Sonderzahlungen und ein Kapitalwahlrecht können deshalb langfristig wertvoll sein.
Auch die gesamte Altersversorgung muss berücksichtigt werden. Gesetzliche Rente, betriebliche Vorsorge und vorhandenes Vermögen bestimmen zunächst, wie groß die tatsächliche Versorgungslücke ist. Erst anschließend lässt sich beurteilen, welcher zusätzliche private Vorsorgebeitrag sinnvoll erscheint.
Bestehende Verträge sollten ebenfalls regelmäßig geprüft, aber nicht vorschnell gekündigt werden. Insbesondere ältere Policen können Garantien enthalten, die bei neuen Verträgen nicht mehr angeboten werden.
Die kritische Einschätzung der Verbraucherzentrale zeigt gleichzeitig, dass eine private Rentenversicherung für den reinen Vermögensaufbau nicht automatisch die günstigste Lösung darstellt. Gerade Kosten und eingeschränkte Flexibilität können die langfristige Rendite reduzieren.
Ein überzeugender Tarif ist daher nicht automatisch der Vertrag mit der höchsten prognostizierten Rente. Entscheidend ist das nachvollziehbare Zusammenspiel aus Kosten, Kapitalanlage, Garantien, Rentenfaktor, Flexibilität und lebenslanger Rentenleistung.
Ist eine private Rentenversicherung sinnvoll?
Eine private Rentenversicherung kann sinnvoll sein, wenn eine lebenslange zusätzliche Rentenzahlung gewünscht wird. Für den reinen Vermögensaufbau können allerdings auch andere Anlageformen infrage kommen. Entscheidend sind Kosten, Garantien, Flexibilität, Kapitalanlage und die bereits vorhandene Altersvorsorge.
Was kostet eine private Rentenversicherung?
Die Kosten unterscheiden sich zwischen den Tarifen. Möglich sind Abschluss- und Vertriebskosten, laufende Verwaltungskosten und bei fondsgebundenen Versicherungen zusätzliche Fondskosten. Besonders hilfreich für den Vergleich sind die ausgewiesenen Effektivkosten.
Was ist der Rentenfaktor?
Der Rentenfaktor bestimmt, wie viel lebenslange Monatsrente aus einem bestimmten Vertragsvermögen entsteht. Wird beispielsweise ein Faktor von 25 Euro je 10.000 Euro Kapital verwendet, ergeben 200.000 Euro Verrentungskapital rechnerisch 500 Euro monatliche Rente.
Was ist wichtiger: garantierte oder prognostizierte Rente?
Die garantierte Rente zeigt die verbindlich zugesagte Mindestleistung. Die prognostizierte Rente basiert dagegen auf Annahmen zur zukünftigen Wertentwicklung oder zu Überschüssen. Beide Werte sollten deshalb getrennt beurteilt werden.
Ist eine fondsgebundene Rentenversicherung besser als eine klassische?
Das hängt vom gewünschten Verhältnis zwischen Sicherheit und Kapitalmarktchancen ab. Fondsgebundene Verträge können langfristig größere Ertragschancen bieten, unterliegen aber Wertschwankungen. Klassische Versicherungen arbeiten stärker mit Garantien und besitzen dadurch meist geringere Kapitalmarktchancen.
Können ETFs in einer privaten Rentenversicherung genutzt werden?
Viele fondsgebundene private Rentenversicherungen ermöglichen inzwischen die Anlage in ETFs. Beim Vergleich sollten Auswahl, laufende ETF-Kosten, Versicherungskosten und mögliche Gebühren für Fondswechsel berücksichtigt werden.
Wie wird eine private Rentenversicherung versteuert?
Bei einer ungeförderten lebenslangen privaten Leibrente wird grundsätzlich nur der gesetzlich bestimmte Ertragsanteil besteuert. Bei Rentenbeginn mit 67 Jahren beträgt dieser nach aktueller Rechtslage 17 Prozent. Die tatsächliche Steuerbelastung richtet sich nach der gesamten persönlichen Einkommenssituation.
Ist die Kapitalauszahlung einer privaten Rentenversicherung steuerfrei?
Eine pauschale Steuerfreiheit besteht bei neueren Verträgen nicht. Je nach Abschlussdatum, Laufzeit, Alter bei Auszahlung und Vertragsgestaltung können besondere steuerliche Regeln gelten. Unter bestimmten Voraussetzungen kann nur die Hälfte des Unterschiedsbetrags zwischen Versicherungsleistung und eingezahlten Beiträgen steuerlich angesetzt werden.
Sollte eine ältere private Rentenversicherung gekündigt werden?
Nicht ohne genaue Prüfung. Ältere Verträge können attraktive Garantien enthalten und bereits einen erheblichen Teil der Abschlusskosten hinter sich haben. Vor einer Kündigung sollten Rückkaufswert, Garantien, verbleibende Kosten sowie Alternativen wie Beitragsreduzierung oder Beitragsfreistellung verglichen werden.
Wie oft sollte eine private Rentenversicherung überprüft werden?
Eine erneute Prüfung bietet sich insbesondere bei größeren Veränderungen von Einkommen, beruflicher Situation, Familienstand oder Vorsorgeziel an. Auch Fondsaufteilung, Dynamik, Beitragshöhe und geplanter Rentenbeginn können während einer langen Vertragsdauer angepasst werden müssen.