Die Arbeitslosenversicherung gehört zum deutschen System der gesetzlichen Sozialversicherung und fällt auf der monatlichen Gehaltsabrechnung meist deutlich weniger auf als Kranken-, Pflege- oder Rentenversicherung. Trotzdem erfüllt sie eine wichtige Aufgabe: Aus ihren Einnahmen werden Leistungen der Arbeitsförderung finanziert, zu denen insbesondere das Arbeitslosengeld gehört. Für sozialversicherungspflichtig Beschäftigte wird der Beitrag automatisch über die Lohnabrechnung erhoben. Ein eigener Versicherungsvertrag muss nicht abgeschlossen werden.
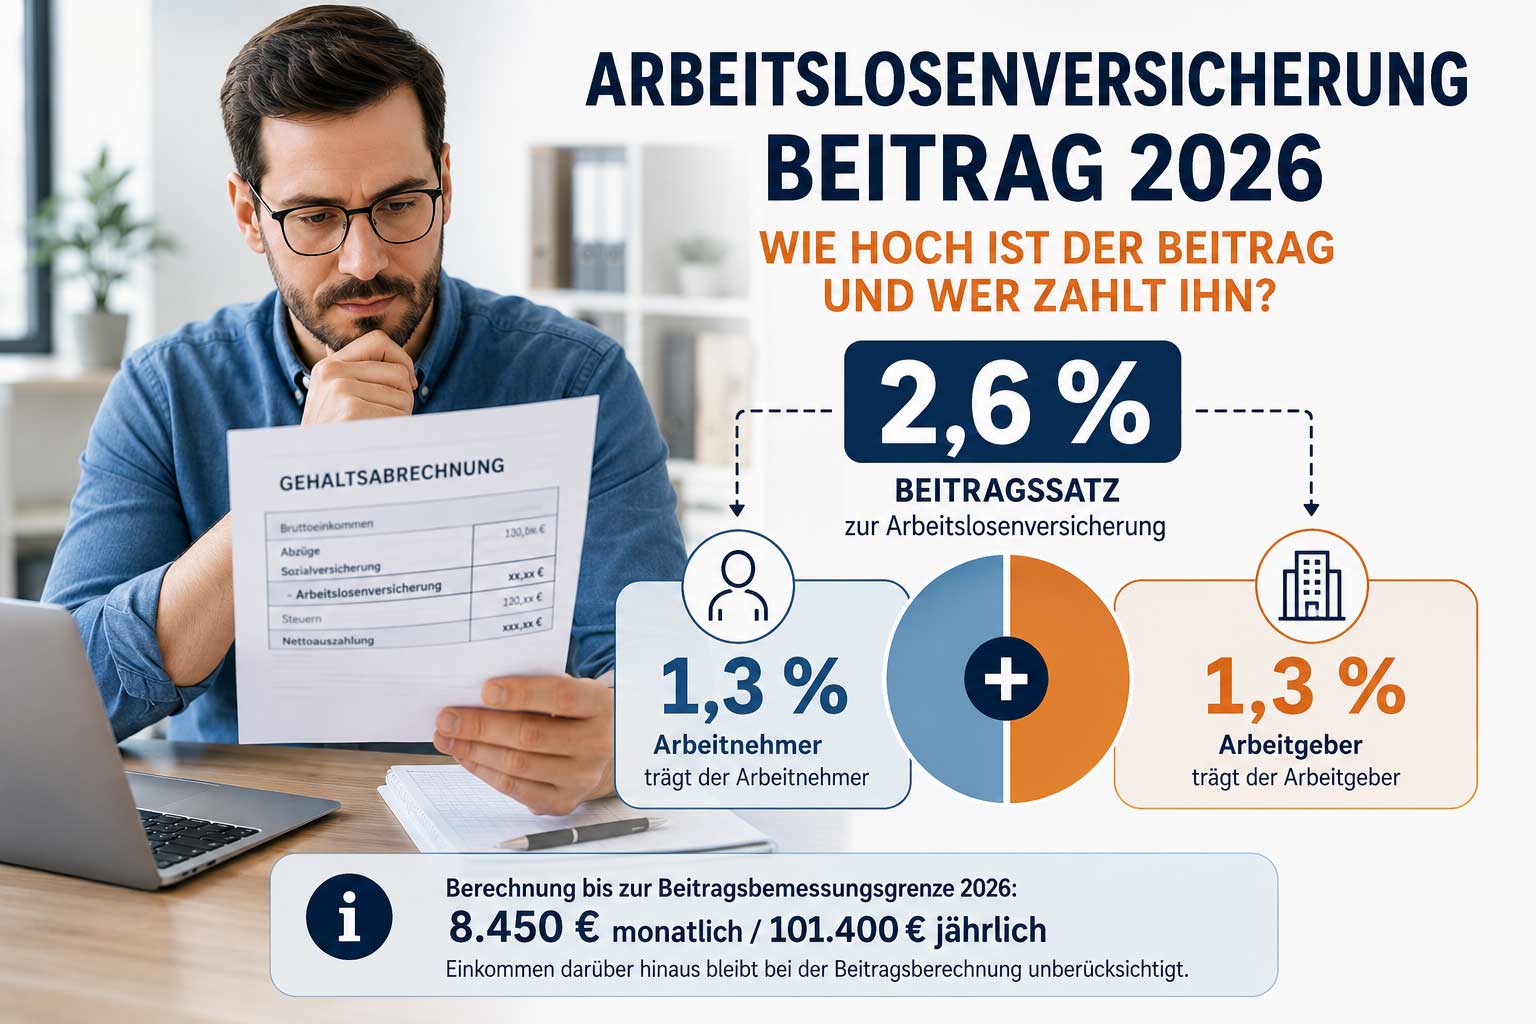
Im Jahr 2026 beträgt der Beitragssatz zur Arbeitslosenversicherung 2,6 Prozent des beitragspflichtigen Arbeitsentgelts. Für gewöhnliche sozialversicherungspflichtige Beschäftigungen teilen sich Arbeitnehmer und Arbeitgeber den Beitrag grundsätzlich zur Hälfte. Damit entfallen regelmäßig 1,3 Prozent auf den Arbeitnehmer und 1,3 Prozent auf den Arbeitgeber. Der Beitragssatz ist damit gegenüber den Vorjahren unverändert geblieben. Das Bundesministerium für Arbeit und Soziales bestätigt für den Zeitraum ab 1. Januar 2026 weiterhin einen Beitragssatz zur Arbeitsförderung von 2,6 Prozent.
Allerdings werden die 2,6 Prozent nicht unbegrenzt auf jedes Einkommen berechnet. Für die Arbeitslosenversicherung existiert eine Beitragsbemessungsgrenze. Sie beträgt 2026 8.450 Euro monatlich beziehungsweise 101.400 Euro jährlich. Einkommen oberhalb dieser Grenze erhöht den Beitrag zur Arbeitslosenversicherung nicht weiter.
Damit lässt sich der monatliche Beitrag für die meisten Arbeitnehmer relativ einfach nachvollziehen. Bei einem Bruttogehalt von 3.000 Euro beträgt der gesamte Beitrag 78 Euro. Davon trägt der Arbeitnehmer 39 Euro und der Arbeitgeber ebenfalls 39 Euro. Bei einem monatlichen Bruttogehalt von 5.000 Euro ergeben sich insgesamt 130 Euro, also jeweils 65 Euro für beide Seiten.
Anders sieht die Berechnung bei Minijobs, Beschäftigungen im Übergangsbereich und bei einer freiwilligen Arbeitslosenversicherung aus. Besonders Selbstständige können unter bestimmten Voraussetzungen ein Versicherungspflichtverhältnis auf Antrag begründen. Dann erfolgt die Berechnung nicht anhand des tatsächlichen Gewinns oder Umsatzes, sondern auf Grundlage gesetzlich festgelegter Werte.
Der Arbeitslosenversicherung Beitrag ist daher zwar grundsätzlich schnell berechnet, besitzt aber einige Sonderregeln, die bei der Einordnung einer Gehaltsabrechnung oder einer freiwilligen Absicherung berücksichtigt werden müssen.
Wie hoch ist der Beitrag zur Arbeitslosenversicherung 2026?
Die gesetzliche Grundlage findet sich in § 341 SGB III. Dort ist ein Beitragssatz von 2,6 Prozent festgeschrieben. Beitragsgrundlage sind bei Beschäftigten grundsätzlich die beitragspflichtigen Einnahmen bis zur geltenden Beitragsbemessungsgrenze.
Für einen regulären sozialversicherungspflichtigen Arbeitnehmer lässt sich die Berechnung vereinfacht so darstellen:
Bruttogehalt × 2,6 Prozent = Gesamtbeitrag zur Arbeitslosenversicherung
Da Arbeitnehmer und Arbeitgeber den Beitrag regelmäßig je zur Hälfte tragen, lautet die Berechnung des Arbeitnehmeranteils:
Bruttogehalt × 1,3 Prozent = Arbeitnehmeranteil
Dasselbe gilt für den Arbeitgeberanteil.
Die Grenze dieser einfachen Rechnung liegt bei einem monatlichen Bruttoeinkommen von 8.450 Euro. Oberhalb davon wird 2026 kein weiteres Einkommen für die Berechnung der Arbeitslosenversicherung berücksichtigt.
Arbeitnehmer und Arbeitgeber zahlen normalerweise jeweils 1,3 Prozent
Die hälftige Finanzierung ist ausdrücklich in § 346 SGB III geregelt. Danach tragen versicherungspflichtig Beschäftigte und Arbeitgeber die Beiträge grundsätzlich jeweils zur Hälfte.
Bei einem Bruttoarbeitsentgelt von 4.000 Euro entstehen beispielsweise 104 Euro Arbeitslosenversicherungsbeitrag. Davon werden 52 Euro als Arbeitnehmeranteil berücksichtigt, während weitere 52 Euro vom Arbeitgeber getragen werden.
Der Arbeitgeberanteil ist dabei kein Bestandteil des ausgezahlten Bruttogehalts. Er wird zusätzlich zu den arbeitsvertraglich vereinbarten Bruttolohnkosten aufgebracht.
Damit unterscheidet sich die Arbeitslosenversicherung nicht grundsätzlich vom Finanzierungsprinzip der gesetzlichen Rentenversicherung. Auch dort werden die Beiträge regulärer Beschäftigter zwischen Arbeitgeber und Arbeitnehmer geteilt. Wie das System dort aufgebaut ist, erläutert der Ratgeber Rentenversicherung: Was ist versichert und wie funktioniert die Altersvorsorge? ausführlicher.
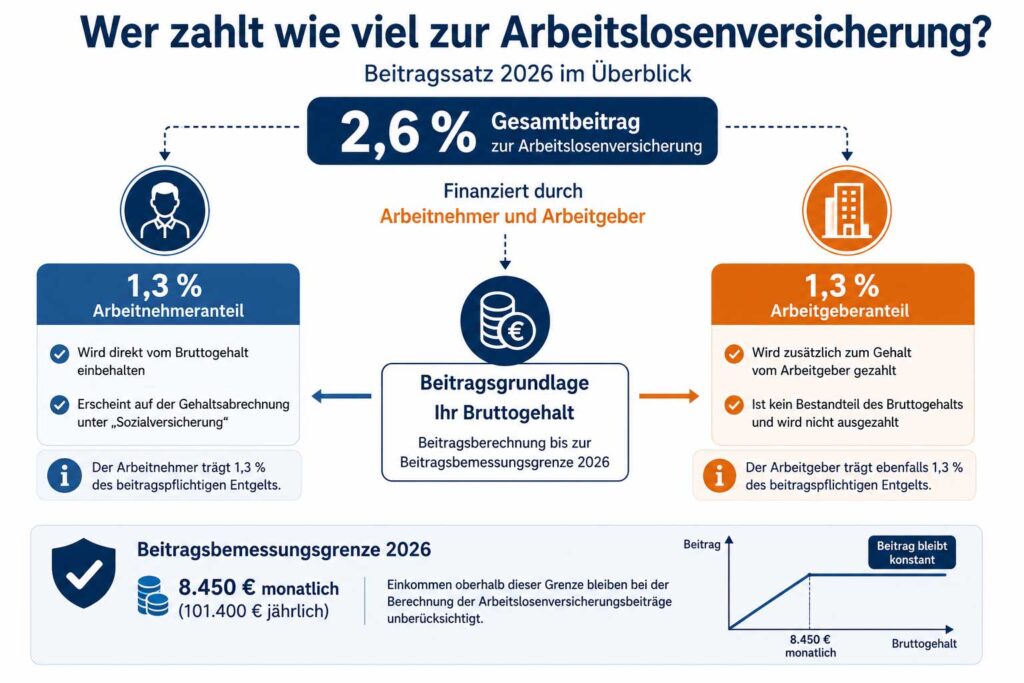
So wird der Beitrag aus dem Bruttogehalt berechnet
Bei Einkommen unterhalb der Beitragsbemessungsgrenze ist die Berechnung übersichtlich. Entscheidend ist das beitragspflichtige Arbeitsentgelt.
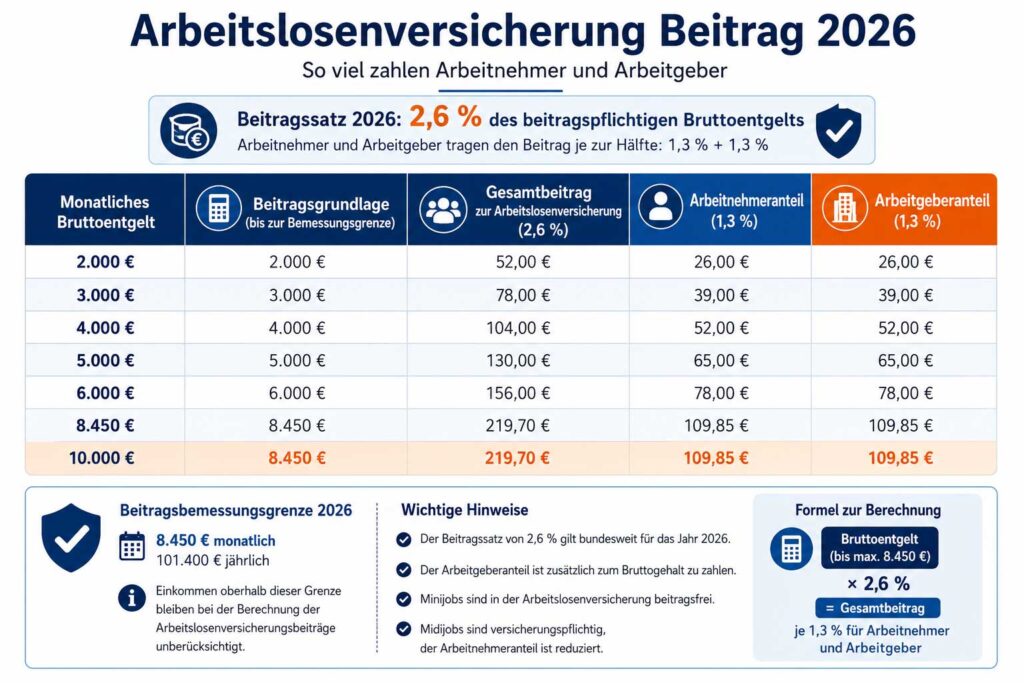
Die folgende Tabelle zeigt einige Rechenbeispiele für 2026:
| Monatliches Brutto | Beitragsgrundlage | Gesamtbeitrag 2,6 % | Arbeitnehmer 1,3 % | Arbeitgeber 1,3 % |
|---|---|---|---|---|
| 2.000 € | 2.000 € | 52,00 € | 26,00 € | 26,00 € |
| 3.000 € | 3.000 € | 78,00 € | 39,00 € | 39,00 € |
| 4.000 € | 4.000 € | 104,00 € | 52,00 € | 52,00 € |
| 5.000 € | 5.000 € | 130,00 € | 65,00 € | 65,00 € |
| 6.000 € | 6.000 € | 156,00 € | 78,00 € | 78,00 € |
| 8.450 € | 8.450 € | 219,70 € | 109,85 € | 109,85 € |
| 10.000 € | 8.450 € | 219,70 € | 109,85 € | 109,85 € |
Die Tabelle zeigt zugleich, weshalb die Beitragsbemessungsgrenze für Gutverdiener relevant ist. Bei 10.000 Euro Monatsbrutto werden nicht 260 Euro Arbeitslosenversicherungsbeitrag erhoben. Berücksichtigt werden lediglich 8.450 Euro. Dadurch bleibt der Gesamtbeitrag bei 219,70 Euro monatlich.
Die Beitragsbemessungsgrenze begrenzt die Abgaben nach oben
2026 liegt die Beitragsbemessungsgrenze der allgemeinen Rentenversicherung und Arbeitslosenversicherung bundesweit bei 101.400 Euro jährlich beziehungsweise 8.450 Euro monatlich. Seit 2025 gibt es dabei keine unterschiedlichen Grenzwerte für Ost- und Westdeutschland mehr.
Der maximale reguläre Arbeitnehmeranteil zur Arbeitslosenversicherung beträgt damit 2026 rechnerisch 109,85 Euro pro Monat. Der Arbeitgeber trägt bei einer gewöhnlichen versicherungspflichtigen Beschäftigung denselben Betrag.
Auf das Jahr gerechnet können Arbeitnehmer damit höchstens 1.318,20 Euro regulären Arbeitnehmeranteil zahlen, sofern während des gesamten Jahres Arbeitsentgelt mindestens in Höhe der Beitragsbemessungsgrenze erzielt wird.
Ein höheres Einkommen führt darüber hinaus nicht zu höheren Beiträgen.
Wer muss Beiträge zur Arbeitslosenversicherung zahlen?
Grundsätzlich sind Personen versicherungspflichtig, die gegen Arbeitsentgelt beschäftigt werden. § 25 SGB III erfasst außerdem Personen, die zu ihrer Berufsausbildung beschäftigt sind. Dazu gehören unter den gesetzlichen Voraussetzungen unter anderem Auszubildende sowie Teilnehmer bestimmter dualer und praxisintegrierter Ausbildungsgänge.
Für die große Mehrheit der Arbeitnehmer bedeutet dies, dass mit Beginn einer gewöhnlichen sozialversicherungspflichtigen Beschäftigung automatisch Versicherungspflicht entsteht. Ein gesonderter Beitritt zur Arbeitslosenversicherung ist nicht erforderlich.
Der Arbeitnehmeranteil erscheint anschließend auf der Entgeltabrechnung und wird vom Arbeitgeber vom Arbeitsentgelt einbehalten.
Der Arbeitgeber übernimmt auch die Abführung
Arbeitnehmer müssen ihren monatlichen Anteil nicht selbst an die Bundesagentur für Arbeit überweisen. Die Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung werden als Gesamtsozialversicherungsbeitrag vom Arbeitgeber an die zuständige Einzugsstelle gezahlt.
Regelmäßig handelt es sich dabei um die Krankenkasse des Beschäftigten. Sie leitet die für Renten- und Arbeitslosenversicherung bestimmten Beiträge anschließend an die zuständigen Versicherungsträger weiter. Das Verfahren ist insbesondere in §§ 28h und 28i SGB IV geregelt.
Auf der Lohnabrechnung wird deshalb der Arbeitnehmeranteil sichtbar, obwohl die eigentliche Beitragszahlung organisatorisch über den Arbeitgeber läuft.
Bei regulären Beschäftigungsverhältnissen muss der Arbeitnehmer den Beitrag weder selbst berechnen noch selbst überweisen.
Warum die Beitragsbemessungsgrenze der Arbeitslosenversicherung wichtig ist
Die Beitragsbemessungsgrenze wird häufig mit anderen Einkommensgrenzen der Sozialversicherung verwechselt. Sie ist jedoch keine Grenze dafür, ob überhaupt Versicherungspflicht besteht. Sie bestimmt vielmehr, bis zu welchem Einkommen Beiträge berechnet werden.
Ein Arbeitnehmer mit 7.000 Euro Monatsbrutto zahlt 1,3 Prozent Arbeitnehmeranteil auf die gesamten 7.000 Euro. Bei 9.000 Euro Monatsbrutto werden dagegen lediglich 8.450 Euro zugrunde gelegt.
Das Bundesministerium für Arbeit und Soziales setzt die Sozialversicherungsrechengrößen jährlich neu fest. Für 2026 stieg die Grenze in Renten- und Arbeitslosenversicherung auf 101.400 Euro im Jahr. Hintergrund ist die gesetzlich vorgesehene Anpassung an die Entwicklung der Bruttolöhne und -gehälter.
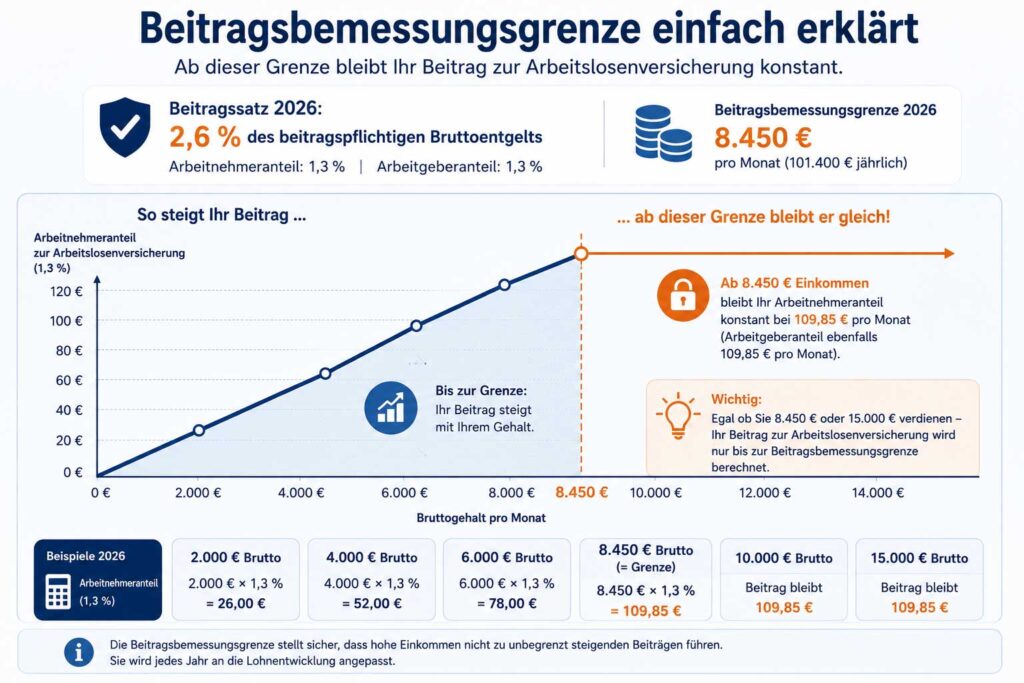
Aktuelle amtliche Werte stellt das Bundesministerium für Arbeit und Soziales zu den Sozialversicherungsrechengrößen 2026 bereit.
Gerade ältere Online-Rechner und Tabellen können hier zu falschen Ergebnissen führen, wenn sie noch die Grenzwerte eines vergangenen Jahres verwenden.
Minijob: Kein Beitrag zur Arbeitslosenversicherung
Eine besonders wichtige Ausnahme betrifft geringfügige Beschäftigungen. Minijobs sind in der Arbeitslosenversicherung grundsätzlich versicherungsfrei. Das gilt sowohl für einen Minijob mit Verdienstgrenze als auch für eine kurzfristige Beschäftigung. § 27 SGB III sieht die Versicherungsfreiheit für geringfügige Beschäftigungen ausdrücklich vor.
Die Minijob-Zentrale weist ebenfalls darauf hin, dass weder Arbeitgeber noch Minijobber Beiträge zur Arbeitslosenversicherung entrichten. Aus einem reinen Minijob werden deshalb grundsätzlich keine eigenen Ansprüche auf Arbeitslosengeld oder Kurzarbeitergeld aufgebaut.
Das ist ein wesentlicher Unterschied zur Rentenversicherung. Dort besteht bei einem Minijob mit Verdienstgrenze grundsätzlich Rentenversicherungspflicht, von der sich Beschäftigte unter bestimmten Voraussetzungen befreien lassen können.
Die Tatsache, dass bei einem Minijob keine Beiträge zur Arbeitslosenversicherung anfallen, bedeutet deshalb nicht, dass generell keine Sozialabgaben vorhanden sind.
Midijob: Reduzierter Arbeitnehmeranteil bei vollem Versicherungsschutz
Anders als ein Minijob ist ein Midijob grundsätzlich sozialversicherungspflichtig. 2026 beginnt der Übergangsbereich bei 603,01 Euro monatlichem Arbeitsentgelt und reicht bis 2.000 Euro.
Innerhalb dieses Übergangsbereichs gelten besondere Regeln für die Berechnung der Sozialversicherungsbeiträge. Der Arbeitnehmeranteil beginnt reduziert und steigt mit zunehmendem Einkommen schrittweise an. Der Arbeitgeber trägt im unteren Bereich einen entsprechend höheren Anteil. Die übliche hälftige Teilung kann deshalb nicht einfach mit zweimal 1,3 Prozent berechnet werden.
Trotz der reduzierten Arbeitnehmerbeiträge besteht grundsätzlich voller Schutz in der Arbeitslosenversicherung. Das unterscheidet den Midijob deutlich vom Minijob.
Für eine exakte Berechnung eines Midijobs muss die jeweils geltende Übergangsbereichsformel berücksichtigt werden. Eine einfache Multiplikation des Bruttogehalts mit 1,3 Prozent liefert hier nicht zwingend den korrekten Arbeitnehmeranteil.
Was zahlen Selbstständige für eine freiwillige Arbeitslosenversicherung?
Selbstständige sind normalerweise nicht kraft ihrer Selbstständigkeit automatisch in der gesetzlichen Arbeitslosenversicherung versichert. Unter bestimmten Voraussetzungen kann jedoch ein Versicherungspflichtverhältnis auf Antrag begründet werden. Umgangssprachlich wird häufig von freiwilliger Arbeitslosenversicherung gesprochen.
Die Bundesagentur für Arbeit nennt dafür unter anderem Selbstständige, die ihre Tätigkeit mindestens 15 Stunden pro Woche ausüben. Zusätzlich müssen bestimmte Vorversicherungsbedingungen erfüllt sein. Der Antrag muss grundsätzlich innerhalb von drei Monaten nach Aufnahme der entsprechenden Tätigkeit gestellt werden.
Anders als bei Arbeitnehmern richtet sich der Beitrag nicht nach dem tatsächlichen Gewinn oder Umsatz des Selbstständigen.
Für selbstständig Tätige wird grundsätzlich die monatliche Bezugsgröße der Sozialversicherung als beitragspflichtige Einnahme angesetzt. 2026 beträgt diese 3.955 Euro monatlich. Zusammen mit dem Beitragssatz von 2,6 Prozent ergibt sich rechnerisch ein regulärer monatlicher Beitrag von 102,83 Euro.
Der gesamte Beitrag wird in diesem Fall vom Versicherten selbst getragen. Einen Arbeitgeber, der die Hälfte übernimmt, gibt es nicht. § 349a SGB III schreibt ausdrücklich vor, dass Personen mit einem Versicherungspflichtverhältnis auf Antrag ihre Beiträge selbst tragen.
Für Gründer gilt zunächst ein halber Beitrag
Für Selbstständige gibt es während der Startphase eine Ermäßigung. Im Kalenderjahr der Aufnahme der selbstständigen Tätigkeit und im darauffolgenden Kalenderjahr wird grundsätzlich nur 50 Prozent der Bezugsgröße zugrunde gelegt. Die Bundesagentur für Arbeit beschreibt diese zweijährige Startphase ausdrücklich.
Aus den Rechengrößen 2026 ergibt sich damit rechnerisch ein monatlicher Beitrag von rund 51,42 Euro während dieser Startphase.
Nach ihrem Ablauf wird bei unveränderten gesetzlichen Werten der volle Betrag fällig.
Die Möglichkeit zur freiwilligen Weiterversicherung kann insbesondere für Menschen interessant sein, die aus einer versicherungspflichtigen Beschäftigung heraus eine Selbstständigkeit beginnen. Sie ersetzt allerdings keine allgemeine Einkommensabsicherung. Arbeitslosigkeit, Krankheit, Erwerbsminderung und Berufsunfähigkeit sind rechtlich unterschiedliche Risiken.
Eine ergänzende Einordnung zum Verlust der Arbeitskraft bietet auf versichert.net der Beitrag Berufsunfähigkeitsversicherung: Was ist das und wann ist sie sinnvoll?.
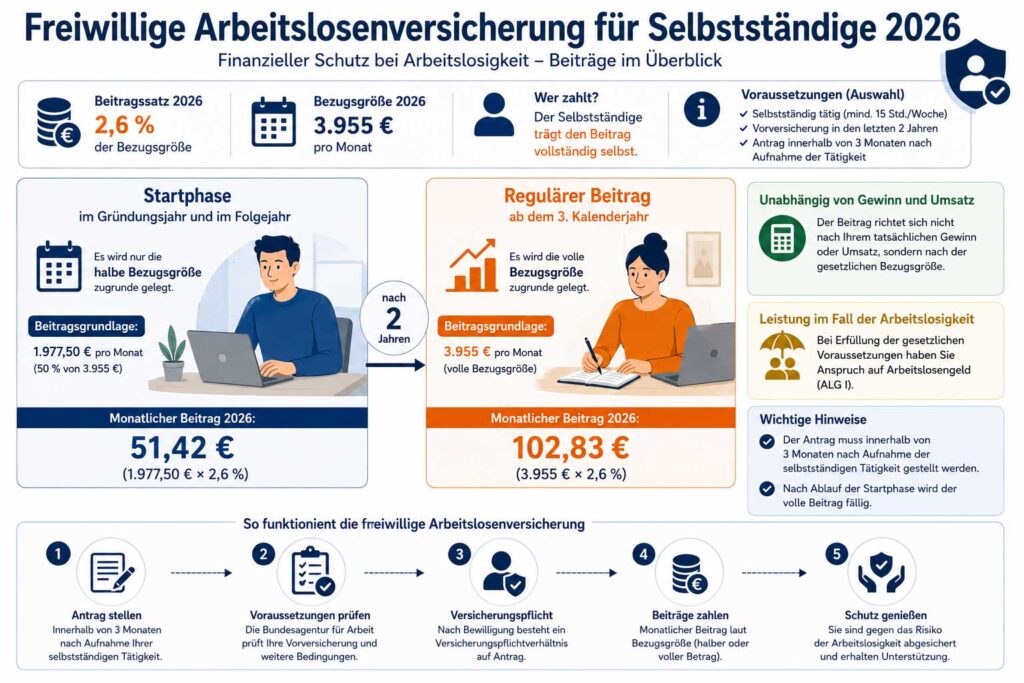
Arbeitslosenversicherung und Berufsunfähigkeitsversicherung schützen vor unterschiedlichen Risiken
Arbeitslosigkeit bedeutet grundsätzlich, dass eine grundsätzlich arbeitsfähige Person keine Beschäftigung hat und die weiteren gesetzlichen Voraussetzungen für Leistungen erfüllt. Berufsunfähigkeit entsteht dagegen aufgrund gesundheitlicher Einschränkungen.
Daher ersetzt die gesetzliche Arbeitslosenversicherung keine Berufsunfähigkeitsversicherung. Umgekehrt zahlt eine Berufsunfähigkeitsversicherung nicht allein deshalb, weil ein Arbeitsplatz verloren geht.
Ähnlich verhält es sich mit der Unfallversicherung. Auch sie verfolgt einen anderen Zweck. Eine private Unfallversicherung knüpft an versicherte Unfallfolgen an und ist keine Absicherung gegen gewöhnliche Arbeitslosigkeit. Vertiefende Informationen finden sich im versichert.net-Ratgeber Unfallversicherung: Was ist versichert und wann ist sie sinnvoll?.
Diese Abgrenzung ist insbesondere bei einem Versicherungscheck hilfreich. Mehrere Absicherungen können zwar einen Einkommensausfall betreffen, lösen ihre Leistungen aber unter völlig unterschiedlichen Voraussetzungen aus.
Was wird mit den Beiträgen zur Arbeitslosenversicherung finanziert?
Die Arbeitslosenversicherung funktioniert nicht wie ein privates Sparkonto. Arbeitnehmer sammeln mit ihren monatlichen Beiträgen kein persönlich zugeordnetes Guthaben an, das bei Arbeitslosigkeit ausgezahlt wird.
Nach § 340 SGB III werden die Leistungen der Arbeitsförderung und die sonstigen Ausgaben der Bundesagentur für Arbeit aus Beiträgen der Versicherungspflichtigen, Arbeitgeber und Dritter, aus Umlagen, Bundesmitteln und weiteren Einnahmen finanziert.
Zu den bekannten Leistungen gehört das Arbeitslosengeld. Daneben bestehen weitere Aufgaben der Arbeitsförderung. Der Beitrag finanziert somit ein solidarisches Versicherungssystem und nicht ein individuelles Sparkapital.
Daraus ergibt sich auch ein wichtiger Unterschied zwischen Beitragshöhe und späterer Leistungshöhe.
Bedeutet ein höherer Beitrag automatisch mehr Arbeitslosengeld?
Nicht unmittelbar. Die Summe der persönlich eingezahlten Beiträge wird beim Eintritt der Arbeitslosigkeit nicht einfach zurückgezahlt.
Die Höhe des Arbeitslosengeldes folgt eigenen gesetzlichen Berechnungsregeln. § 149 SGB III sieht grundsätzlich 60 Prozent des pauschalierten Nettoentgelts als allgemeinen Leistungssatz vor. Für Arbeitslose, bei denen die gesetzlichen Voraussetzungen hinsichtlich eines Kindes erfüllt sind, beträgt der erhöhte Leistungssatz 67 Prozent.
Dabei wird das maßgebliche Bemessungsentgelt nach den gesetzlichen Vorschriften ermittelt.
Ein Arbeitnehmer mit höherem versicherungspflichtigem Einkommen zahlt während seiner Beschäftigung zwar höhere Beiträge als ein Arbeitnehmer mit geringerem Einkommen. Daraus lässt sich aber nicht einfach ableiten, dass jeder zusätzlich eingezahlte Euro später in einem festen Verhältnis zurückgezahlt wird.
Ebenso entscheidend sind Versicherungszeiten und die Voraussetzungen für einen Leistungsanspruch.
Die Arbeitslosenversicherung ist eine Risikoversicherung, kein persönlicher Sparvertrag.
Warum Versicherungszeiten wichtiger sind als die Summe der Beiträge
Für den späteren Anspruch kommt es nicht darauf an, einen bestimmten Eurobetrag eingezahlt zu haben. Entscheidend sind insbesondere Zeiten, in denen Versicherungspflicht bestand beziehungsweise anrechenbare Versicherungszeiten zurückgelegt wurden.
Das erklärt zugleich, weshalb ein Minijob allein keinen entsprechenden Anspruch aufbaut: Da für diesen grundsätzlich keine Versicherungspflicht in der Arbeitslosenversicherung besteht und keine entsprechenden Beiträge entrichtet werden, entstehen aus dem Minijob keine eigenen Versicherungszeiten für Arbeitslosengeld.
Bei einer regulären versicherungspflichtigen Beschäftigung werden solche Zeiten dagegen automatisch erfasst.
Auch eine ordnungsgemäß begründete freiwillige Arbeitslosenversicherung kann entsprechende Anwartschaftszeiten aufbauen. Die Bundesagentur für Arbeit bestätigt, dass Zeiten eines Versicherungspflichtverhältnisses auf Antrag beim späteren Anspruch auf Arbeitslosengeld berücksichtigt werden können.
Was steht zur Arbeitslosenversicherung auf der Gehaltsabrechnung?
Auf einer Lohn- oder Gehaltsabrechnung wird der Arbeitnehmeranteil zur Arbeitslosenversicherung üblicherweise zusammen mit den übrigen Sozialversicherungsabzügen ausgewiesen. Die genaue Bezeichnung kann sich je nach Abrechnungssoftware unterscheiden.
Bei einem Arbeitnehmer mit 3.500 Euro beitragspflichtigem Monatsbrutto beträgt der reguläre Arbeitnehmeranteil 2026 45,50 Euro. Derselbe Betrag wird vom Arbeitgeber zusätzlich getragen.
Dieser Betrag reduziert das auszuzahlende Nettoentgelt. Der Arbeitgeberanteil wird dagegen nicht vom Arbeitnehmerbrutto abgezogen.
Die Arbeitslosenversicherung ist damit nur ein Bestandteil der gesamten Differenz zwischen Brutto- und Nettogehalt. Zusätzlich werden abhängig vom Beschäftigungsverhältnis Beiträge zur Kranken-, Pflege- und Rentenversicherung sowie Steuern berücksichtigt.
Was passiert bei Einkommen oberhalb von 8.450 Euro?
Bei einem Monatsgehalt oberhalb von 8.450 Euro bleibt der Arbeitslosenversicherungsbeitrag 2026 gedeckelt.
Bei 8.500 Euro Monatsbrutto beträgt der Arbeitnehmeranteil ebenso 109,85 Euro wie bei 10.000 Euro oder 15.000 Euro monatlichem Arbeitsentgelt, sofern die Betrachtung einen gewöhnlichen vollständigen Abrechnungsmonat ohne Besonderheiten betrifft.
Der oberhalb der Beitragsbemessungsgrenze liegende Einkommensanteil bleibt bei der Beitragsberechnung außer Ansatz. Genau dies regelt § 341 SGB III.
Dadurch unterscheidet sich die Berechnung deutlich von einer unbegrenzt prozentual steigenden Abgabe.
Ändert sich der Arbeitslosenversicherungsbeitrag jedes Jahr?
Der Beitragssatz und die Beitragsbemessungsgrenze sind voneinander zu unterscheiden.
Der Beitragssatz beträgt 2026 weiterhin 2,6 Prozent. Er muss also nicht zwangsläufig jährlich verändert werden.
Die Beitragsbemessungsgrenze wird dagegen regelmäßig entsprechend der gesetzlichen Vorgaben fortgeschrieben. Dadurch kann sich der maximale Eurobetrag verändern, obwohl der Prozentsatz unverändert bleibt.
Das zeigt der Wert für 2026 besonders deutlich. Die Grenze liegt nun bei 8.450 Euro monatlich. Wer mindestens diesen Betrag verdient, zahlt dadurch einen maximalen Arbeitnehmeranteil von 109,85 Euro.
Für Artikel, Gehaltsrechner und Versicherungschecks ist deshalb immer das jeweilige Kalenderjahr entscheidend. Ein Beitragssatz kann unverändert bleiben, während sich der tatsächlich mögliche Höchstbeitrag aufgrund einer neuen Beitragsbemessungsgrenze verändert.
Was gilt nach Erreichen der Regelaltersgrenze?
Mit Ablauf des Monats, in dem die maßgebliche Regelaltersgrenze erreicht wird, besteht nach § 28 SGB III grundsätzlich Versicherungsfreiheit in der Arbeitslosenversicherung.
Für Arbeitgeber existiert jedoch eine Besonderheit. § 346 Absatz 3 SGB III bestimmt, dass für Beschäftigte, die wegen Erreichens der Regelaltersgrenze versicherungsfrei sind, der Arbeitgeber weiterhin die Hälfte des Beitrags trägt, der bei bestehender Versicherungspflicht zu zahlen wäre.
Der Arbeitnehmer zahlt in diesem Fall also nicht einfach weiterhin seinen bisherigen Anteil. Die Abrechnung unterscheidet sich von der gewöhnlichen paritätischen Beitragszahlung vor Erreichen der Regelaltersgrenze.
Warum Minijob und Midijob nicht verwechselt werden sollten
Gerade im unteren Einkommensbereich können wenige Euro beim monatlichen Verdienst den sozialversicherungsrechtlichen Status verändern.
Beim Minijob besteht grundsätzlich keine Arbeitslosenversicherung. Im Übergangsbereich eines Midijobs besteht dagegen Versicherungspflicht, wobei die Arbeitnehmerbeiträge nach besonderen Regeln reduziert werden.
Das wirkt sich nicht nur auf die monatliche Abrechnung aus. Es kann später entscheidend dafür sein, ob Versicherungszeiten für einen Anspruch auf Arbeitslosengeld vorhanden sind.
Wer ausschließlich auf die Höhe der monatlichen Abzüge schaut, übersieht deshalb leicht den wesentlichen Unterschied: Ein geringerer Sozialversicherungsbeitrag kann zugleich bedeuten, dass bestimmte Ansprüche überhaupt nicht aufgebaut werden.
Die Höhe des Beitrags allein sagt wenig über den persönlichen Versicherungsschutz aus
Ein Versicherungscheck der Arbeitslosenversicherung sollte daher nicht nur die monatliche Gehaltsabrechnung betrachten. Wichtiger ist zunächst die Frage, ob überhaupt Versicherungspflicht besteht und welche Versicherungszeiten bereits vorhanden sind.
Bei Arbeitnehmern ist dies meist unkompliziert, weil eine reguläre sozialversicherungspflichtige Beschäftigung automatisch ein Versicherungspflichtverhältnis auslöst.
Komplexer wird die Situation bei Selbstständigkeit, Minijobs, mehreren Beschäftigungsverhältnissen, Auslandsbeschäftigungen oder anderen Sonderkonstellationen.
Gerade beim Wechsel von einer sozialversicherungspflichtigen Beschäftigung in die Selbstständigkeit kann die freiwillige Arbeitslosenversicherung interessant werden. Die dafür geltende dreimonatige Antragsfrist sollte nicht übersehen werden. Nach Ablauf dieser Ausschlussfrist kann das Versicherungspflichtverhältnis für die betreffende Tätigkeit grundsätzlich nicht mehr begründet werden.
Fazit: 2026 beträgt der Arbeitslosenversicherungsbeitrag 2,6 Prozent
Der Beitrag zur gesetzlichen Arbeitslosenversicherung bleibt 2026 übersichtlich: 2,6 Prozent des beitragspflichtigen Arbeitsentgelts werden grundsätzlich erhoben. Bei regulären Arbeitnehmern teilen sich Beschäftigter und Arbeitgeber diese Belastung, sodass jeweils 1,3 Prozent entfallen.
Die Berechnung endet allerdings an der Beitragsbemessungsgrenze. Sie beträgt 2026 8.450 Euro pro Monat beziehungsweise 101.400 Euro pro Jahr. Daraus ergibt sich für einen gewöhnlichen versicherungspflichtigen Arbeitnehmer ein maximaler Arbeitnehmeranteil von 109,85 Euro monatlich. Der Arbeitgeber trägt grundsätzlich noch einmal denselben Betrag.
Für Arbeitnehmer erfolgt die gesamte Abwicklung über die Lohnabrechnung. Der Arbeitgeber behält den Arbeitnehmeranteil ein und führt die Sozialversicherungsbeiträge an die zuständige Einzugsstelle ab.
Beim Minijob sieht die Situation anders aus. Hier fallen grundsätzlich keine Beiträge zur Arbeitslosenversicherung an, wodurch aus dem Minijob allein auch kein eigener Anspruch auf Arbeitslosengeld aufgebaut wird. Midijobs sind dagegen versicherungspflichtig, nutzen jedoch im Übergangsbereich eine besondere Beitragsberechnung.
Selbstständige können unter bestimmten Voraussetzungen eine freiwillige Arbeitslosenversicherung beantragen. Für sie richtet sich der Beitrag nicht nach dem tatsächlichen Einkommen. Aufgrund der Bezugsgröße von 3.955 Euro ergibt sich für 2026 rechnerisch ein regulärer Monatsbeitrag von 102,83 Euro. Während der zweijährigen Startphase beträgt er für Existenzgründer auf Basis der halben Bezugsgröße rund 51,42 Euro. Anders als Arbeitnehmer tragen freiwillig Versicherte ihren Beitrag vollständig selbst.
Damit zeigt sich: Der Prozentsatz allein beantwortet die Frage nach dem tatsächlichen Arbeitslosenversicherungsbeitrag noch nicht vollständig. Einkommen, Beitragsbemessungsgrenze, Beschäftigungsform und Versicherungsstatus entscheiden darüber, welcher Betrag tatsächlich anfällt.
Für einen Versicherungscheck ist zudem wichtig, die Arbeitslosenversicherung nicht mit anderen Formen der Einkommensabsicherung zu verwechseln. Arbeitslosigkeit, Berufsunfähigkeit, Erwerbsminderung und Unfallfolgen unterliegen jeweils eigenen Voraussetzungen und Sicherungssystemen.
Wie hoch ist der Beitrag zur Arbeitslosenversicherung 2026?
Der Beitragssatz zur Arbeitslosenversicherung beträgt 2026 2,6 Prozent des beitragspflichtigen Arbeitsentgelts. Bei regulär Beschäftigten tragen Arbeitnehmer und Arbeitgeber grundsätzlich jeweils die Hälfte, also 1,3 Prozent. Die Berechnung erfolgt höchstens bis zur Beitragsbemessungsgrenze von 8.450 Euro monatlich.
Wie viel zahlt ein Arbeitnehmer selbst zur Arbeitslosenversicherung?
Bei einem gewöhnlichen sozialversicherungspflichtigen Beschäftigungsverhältnis beträgt der Arbeitnehmeranteil 2026 grundsätzlich 1,3 Prozent des beitragspflichtigen Bruttogehalts. Bei 3.000 Euro Monatsbrutto sind das beispielsweise 39 Euro, bei 5.000 Euro 65 Euro.
Wie hoch ist der maximale Arbeitnehmerbeitrag zur Arbeitslosenversicherung 2026?
Aufgrund der Beitragsbemessungsgrenze von 8.450 Euro monatlich beträgt der maximale reguläre Arbeitnehmeranteil 2026 109,85 Euro pro Monat. Auch bei einem deutlich höheren Monatsgehalt steigt dieser Betrag nicht weiter.
Zahlt der Arbeitgeber genauso viel Arbeitslosenversicherung wie der Arbeitnehmer?
Bei einem regulären versicherungspflichtigen Arbeitsverhältnis grundsätzlich ja. § 346 SGB III bestimmt, dass Arbeitnehmer und Arbeitgeber die Beiträge jeweils zur Hälfte tragen. Bei einem Beitragssatz von 2,6 Prozent entspricht dies regelmäßig 1,3 Prozent je Seite. Für bestimmte Beschäftigungsverhältnisse gelten Sonderregelungen.
Müssen Minijobber Arbeitslosenversicherung zahlen?
Nein. Geringfügige Beschäftigungen sind grundsätzlich von der Arbeitslosenversicherung befreit. Weder Arbeitnehmer noch Arbeitgeber zahlen dafür Arbeitslosenversicherungsbeiträge. Aus einem Minijob allein entsteht daher grundsätzlich auch kein Anspruch auf Arbeitslosengeld.
Zahlen Midijobber Arbeitslosenversicherung?
Ja. Ein Midijob im Übergangsbereich ist grundsätzlich sozialversicherungspflichtig. Der Arbeitnehmeranteil wird jedoch nach besonderen Regeln berechnet und ist insbesondere am unteren Ende des Übergangsbereichs geringer als bei einer normalen Beschäftigung. Trotzdem besteht voller Schutz in der Arbeitslosenversicherung.
Wie hoch ist die freiwillige Arbeitslosenversicherung für Selbstständige 2026?
Auf Grundlage der Bezugsgröße von 3.955 Euro und des Beitragssatzes von 2,6 Prozent ergibt sich 2026 rechnerisch ein regulärer Monatsbeitrag von 102,83 Euro. Im Gründungsjahr und im folgenden Kalenderjahr gilt für Selbstständige grundsätzlich die halbe Bezugsgröße, wodurch sich rechnerisch rund 51,42 Euro monatlich ergeben. Der Selbstständige trägt den Beitrag vollständig selbst.
Wer überweist den Arbeitnehmerbeitrag zur Arbeitslosenversicherung?
Bei Arbeitnehmern übernimmt der Arbeitgeber die Abwicklung. Er behält den Arbeitnehmeranteil im Rahmen der Lohnabrechnung ein und zahlt den Gesamtsozialversicherungsbeitrag an die zuständige Einzugsstelle, in der Regel die Krankenkasse des Beschäftigten. Von dort werden die entsprechenden Beiträge weitergeleitet.
Bekommt jeder Beitragszahler automatisch Arbeitslosengeld?
Nein. Allein die Zahlung von Beiträgen führt nicht automatisch zu einem Leistungsanspruch. Für Arbeitslosengeld müssen die gesetzlichen Voraussetzungen erfüllt sein. Entscheidend sind insbesondere vorhandene Versicherungszeiten und weitere Anforderungen des SGB III. Die persönliche Summe aller gezahlten Beiträge wird nicht wie ein angespartes Guthaben ausgezahlt.