
Ein Kugelschreiber beim Beratungsgespräch, ein Kalender zum Jahreswechsel oder eine kleine Aufmerksamkeit nach dem Abschluss einer Versicherung: Werbegeschenke gehören seit Langem zum Alltag vieler Versicherungsunternehmen und Vermittler. Was auf den ersten Blick wie eine gewöhnliche freundliche Geste erscheint, unterliegt in der Versicherungsbranche allerdings besonderen gesetzlichen Regeln. Anders als in vielen anderen Wirtschaftszweigen dürfen Versicherer und Versicherungsvermittler ihren Kunden nicht uneingeschränkt Geschenke oder finanzielle Vorteile gewähren.
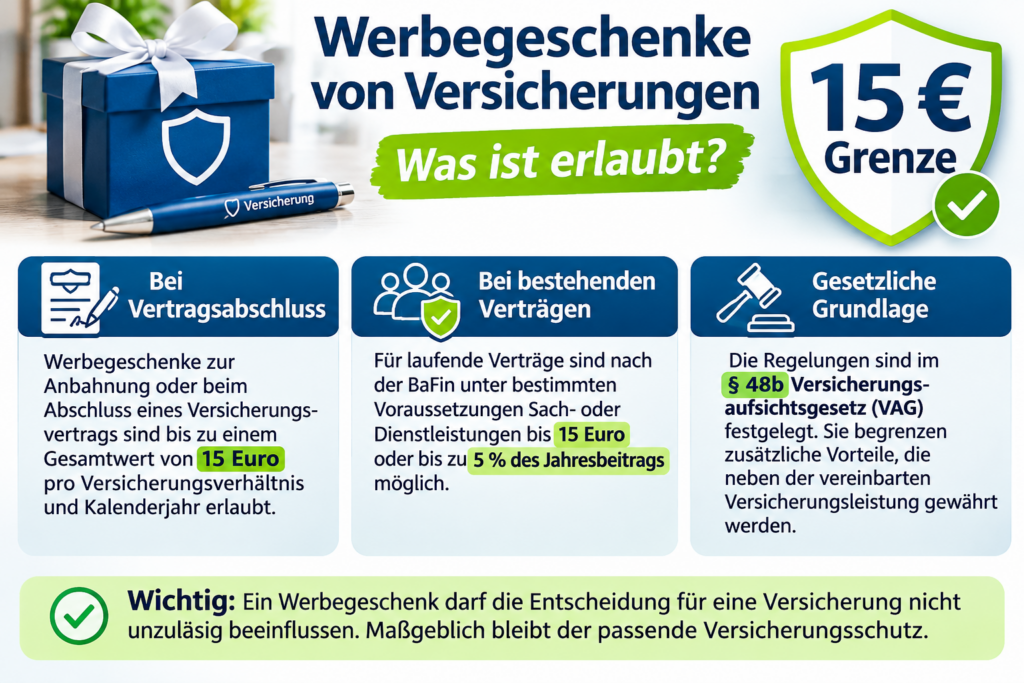
Eine zentrale Vorschrift findet sich in § 48b des Versicherungsaufsichtsgesetzes (VAG). Das sogenannte Sondervergütungs- und Provisionsabgabeverbot soll verhindern, dass Kunden durch bestimmte zusätzliche Vergünstigungen zum Abschluss einer Versicherung bewegt werden. Gleichzeitig lässt das Gesetz geringwertige Aufmerksamkeiten ausdrücklich zu. Für Geschenke zur Anbahnung oder anlässlich eines Vertragsabschlusses nennt es eine Grenze von insgesamt 15 Euro pro Versicherungsverhältnis und Kalenderjahr.
Diese Regelung betrifft nicht nur Versicherungsgesellschaften. Auch Versicherungsvertreter und Versicherungsmakler müssen die gesetzlichen Vorgaben beachten. Dabei ist zwischen gewöhnlichen Werbeartikeln, kleinen Kundengeschenken, finanziellen Vergünstigungen und besonderen Leistungen aus einem Versicherungsvertrag zu unterscheiden.
Für Versicherungsnehmer stellt sich deshalb eine interessante Frage: Wann ist ein Geschenk lediglich eine freundliche Aufmerksamkeit, und wann könnte dahinter ein unzulässiger Anreiz zum Vertragsabschluss stehen? Ebenso wichtig ist die Frage, ob sich die Annahme eines Werbegeschenks auf bestehende Versicherungsansprüche auswirkt oder ob Kunden dadurch irgendwelche Verpflichtungen eingehen.
Ein Blick auf die gesetzlichen Regeln zeigt, dass die 15-Euro-Grenze zwar eine wichtige Orientierung bietet, allerdings nicht jede Form der Kundenbindung nach denselben Maßstäben beurteilt wird. Entscheidend sind unter anderem der Anlass der Zuwendung, ihre tatsächliche Ausgestaltung und die Frage, ob bereits ein Versicherungsvertrag besteht.
Warum verteilen Versicherungsunternehmen überhaupt Werbegeschenke?
Versicherungen unterscheiden sich in einem wichtigen Punkt von vielen anderen Produkten: Die vereinbarte Leistung wird häufig erst dann unmittelbar erkennbar, wenn ein Schaden eintritt oder ein versicherter Leistungsfall vorliegt. Zwischen Vertragsabschluss und tatsächlicher Inanspruchnahme können viele Jahre liegen.
Während dieser Zeit besteht der Kontakt zwischen Versicherung und Kunde oftmals hauptsächlich aus Beitragsrechnungen, Vertragsinformationen oder gelegentlichen Anpassungen des Versicherungsschutzes.
Kleine Werbegeschenke sollen dazu beitragen, dass das Unternehmen dennoch im Gedächtnis bleibt. Ein Kalender auf dem Schreibtisch, ein Kugelschreiber im Büro oder ein Notizblock mit dem Namen des Vermittlers können regelmäßig an den Anbieter erinnern.
Gerade regional tätige Versicherungsagenturen und selbstständige Vermittler nutzen solche Gegenstände bei Beratungsgesprächen, Informationsveranstaltungen und persönlichen Kundenterminen.
Auch größere Versicherungsgesellschaften setzen Werbemittel ein, etwa auf Verbrauchermessen, bei regionalen Veranstaltungen oder im Rahmen von Marketingaktionen.
Dabei geht es nicht immer unmittelbar um einen neuen Vertragsabschluss. Werbeartikel können auch dazu dienen, die Bekanntheit einer Marke zu erhöhen oder einen bestehenden Kundenkontakt zu pflegen.
Entscheidend ist jedoch, dass solche Maßnahmen mit den besonderen gesetzlichen Anforderungen des Versicherungsvertriebs vereinbar bleiben.
Welche Werbegeschenke sind bei Versicherungen üblich?
Die Auswahl von Werbemitteln in der Versicherungsbranche orientiert sich häufig an Gegenständen, die im privaten Alltag oder am Arbeitsplatz regelmäßig verwendet werden.
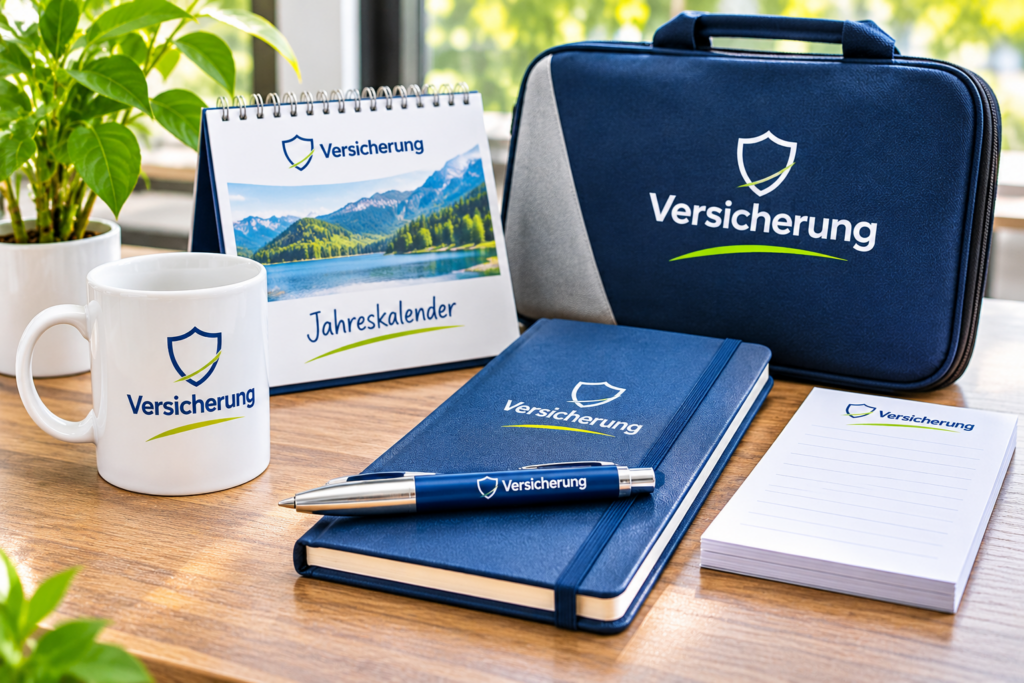
Zu den klassischen Beispielen gehören Kugelschreiber, Notizblöcke, Kalender und kleine Organisationshilfen. Daneben werden teilweise Taschen, Trinkgefäße oder andere praktische Gegenstände mit einem Firmenlogo versehen.
Für Versicherungsvermittler können insbesondere solche Werbemittel sinnvoll sein, die unmittelbar mit einer Beratungssituation zusammenhängen.
Ein Kugelschreiber wird beispielsweise beim Ausfüllen von Unterlagen benötigt. Ein Notizblock eignet sich, um Informationen aus einem Beratungsgespräch festzuhalten. Eine Dokumentenmappe kann die Aufbewahrung von Vertragsunterlagen erleichtern.
Bei spezialisierten Anbietern wie HACH gibt es dafür eigene Werbeartikel für Versicherungen. Das Sortiment richtet sich unter anderem an Versicherungsunternehmen, Maklerbüros und Vermittler, die passende Werbemittel für Beratungsgespräche, Veranstaltungen oder die Betreuung ihrer Kunden suchen.
Aus Verbrauchersicht ist allerdings weniger entscheidend, welcher Gegenstand überreicht wird. Wichtiger ist, unter welchen Umständen das Geschenk erfolgt und ob damit ein bestimmter Versicherungsabschluss verbunden werden soll.
Was besagt die 15-Euro-Grenze bei Versicherungen?
Die rechtliche Grundlage bildet § 48b VAG. Dort ist das sogenannte Sondervergütungs- und Provisionsabgabeverbot geregelt.
Nach dieser Vorschrift dürfen Versicherungsunternehmen und Versicherungsvermittler Versicherungsnehmern, versicherten Personen oder Bezugsberechtigten grundsätzlich keine unzulässigen Sondervergütungen versprechen oder gewähren.
Als Sondervergütung kommen beispielsweise die vollständige oder teilweise Weitergabe von Provisionen, zusätzliche Sach- oder Dienstleistungen sowie bestimmte Preisnachlässe auf Waren oder Dienstleistungen in Betracht.
Das Verbot betrifft Zuwendungen, die nicht als geringwertig gelten und neben die vereinbarte Versicherungsleistung treten.
Für Belohnungen oder Geschenke zur Anbahnung oder anlässlich eines Versicherungsabschlusses enthält das Gesetz eine ausdrückliche Wertgrenze. Sie gelten als geringwertig, wenn ihr Gesamtwert 15 Euro pro Versicherungsverhältnis und Kalenderjahr nicht überschreitet.
Eine wichtige Besonderheit: Die Regelung bezieht sich auf das jeweilige Versicherungsverhältnis und nicht pauschal auf sämtliche Versicherungsverträge eines Kunden bei einem Anbieter.
Das bedeutet allerdings nicht, dass beliebig viele Geschenke verteilt werden dürfen, solange jedes einzelne weniger als 15 Euro kostet. Entscheidend ist der Gesamtwert der betreffenden Zuwendungen innerhalb des maßgeblichen Zeitraums.
Beispiel: Ein Geschenk beim Abschluss einer Haftpflichtversicherung
Ein Kunde entscheidet sich nach einem Beratungsgespräch für eine private Haftpflichtversicherung. Der Vermittler möchte ihm aus diesem Anlass einen kleinen Gegenstand überreichen.
Handelt es sich um ein Geschenk im Sinne der gesetzlichen Geringwertigkeitsregelung und liegt dessen Gesamtwert innerhalb der zulässigen Grenze, kann eine solche Aufmerksamkeit grundsätzlich erlaubt sein.
Hat der Kunde im selben Kalenderjahr bereits weitere entsprechende Zuwendungen im Zusammenhang mit diesem Versicherungsverhältnis erhalten, müssen diese bei der Beurteilung berücksichtigt werden.
Bei einem Geschenk im Wert von beispielsweise 25 Euro wäre die gesetzliche Geringwertigkeitsgrenze für einen solchen Abschlussanreiz dagegen überschritten. Ob ausnahmsweise eine andere rechtliche Grundlage eingreift, müsste gesondert geprüft werden.
Gilt die Grenze auch für bestehende Versicherungsverträge?
Bei bereits bestehenden Versicherungsverhältnissen ist die rechtliche Beurteilung differenzierter.
Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) erläutert in ihrem Auslegungsmerkblatt zum Sondervergütungsverbot, dass bei bestehenden Verträgen unter bestimmten Voraussetzungen Sach- oder Dienstleistungen bis zu einem Wert von 15 Euro oder bis zu fünf Prozent des Jahresbeitrags zulässig sein können.
Diese Auslegung darf jedoch nicht mit einer allgemeinen Erlaubnis für beliebige Geldgeschenke verwechselt werden. Insbesondere unterscheidet die BaFin zwischen Sach- beziehungsweise Dienstleistungen und Geld oder geldähnlichen Leistungen.
Auch der Zusammenhang mit dem Versicherungsvertrag spielt eine wichtige Rolle.
Die verbreitete Aussage, Versicherungen dürften ausnahmslos nur Geschenke bis 15 Euro verteilen, greift deshalb zu kurz. Für eine sachgerechte rechtliche Bewertung müssen der jeweilige Anlass und die konkreten Umstände berücksichtigt werden.
Warum gibt es überhaupt ein Sondervergütungsverbot?
Der Abschluss einer Versicherung sollte sich möglichst am tatsächlichen Absicherungsbedarf des Kunden orientieren.
Bei einer privaten Haftpflichtversicherung sind beispielsweise die versicherten Risiken, die vereinbarte Deckungssumme und mögliche Leistungsausschlüsse wichtig. Bei einer Berufsunfähigkeitsversicherung spielen unter anderem die Definition der Berufsunfähigkeit, die vereinbarte Rente und die Vertragsbedingungen eine erhebliche Rolle.
Würde ein Versicherungsvermittler erhebliche zusätzliche Geschenke oder finanzielle Vergünstigungen für einen Vertragsabschluss versprechen, könnte dies die Entscheidung des Kunden beeinflussen.
Ein attraktives Geschenk sagt schließlich nichts darüber aus, ob der angebotene Versicherungsschutz tatsächlich zum individuellen Bedarf passt.
Das Sondervergütungsverbot begrenzt deshalb bestimmte zusätzliche Vorteile außerhalb der vereinbarten Versicherungsleistung.
Es verhindert allerdings nicht jede Form der vertraglich vereinbarten Vergünstigung. § 48b VAG enthält beispielsweise eine Ausnahme, wenn eine Sondervergütung zur dauerhaften Leistungserhöhung oder Prämienreduzierung des vermittelten Vertrags verwendet wird.
Zwischen einem zusätzlichen Geschenk und einer zulässigen Gestaltung der Versicherungsleistung muss deshalb sorgfältig unterschieden werden.
Dürfen Versicherungsmakler ebenfalls Werbegeschenke verteilen?
Ja. Auch Versicherungsmakler dürfen unter Beachtung der geltenden Vorschriften Werbeartikel und geringwertige Aufmerksamkeiten einsetzen.
Das Sondervergütungsverbot richtet sich ausdrücklich nicht nur an Versicherungsunternehmen, sondern auch an Versicherungsvermittler.
Für Verbraucher ist dabei wichtig, die unterschiedlichen Tätigkeiten im Versicherungsvertrieb zu kennen.
Versicherungsvertreter und Versicherungsmakler unterscheiden sich
Ein Versicherungsvertreter wird von einem Versicherungsunternehmen oder einem anderen Versicherungsvertreter mit der Vermittlung von Versicherungsverträgen beauftragt.
Ein Versicherungsmakler übernimmt dagegen gewerbsmäßig die Vermittlung oder den Abschluss von Versicherungsverträgen für seinen Auftraggeber, ohne dabei von einem Versicherungsunternehmen oder Versicherungsvertreter entsprechend beauftragt zu sein.
Diese Unterscheidung ist in § 59 des Versicherungsvertragsgesetzes geregelt.
Daneben gibt es Versicherungsberater, deren rechtliche Stellung sich von der eines klassischen Versicherungsvermittlers unterscheidet.
Verbraucher sollten deshalb bereits vor einer Beratung wissen, in welcher Eigenschaft ihr Ansprechpartner tätig wird.
Ein Werbegeschenk ändert nichts an diesen rechtlichen Unterschieden. Auch die Beratungs- und Informationspflichten bleiben bestehen.
Kann ein Makler ein Geschenk unabhängig vom Versicherer überreichen?
Grundsätzlich können sowohl Versicherungsunternehmen als auch Vermittler eigene Werbemaßnahmen durchführen.
Die BaFin behandelt in ihrem Merkblatt ausdrücklich auch die Frage paralleler Zuwendungen durch Versicherer und Vermittler.
Unter bestimmten Voraussetzungen können beide Beteiligten eigenständige geringwertige Zuwendungen gewähren. Das gilt jedoch nicht uneingeschränkt. Insbesondere darf eine Leistung des Vermittlers nicht lediglich eine indirekte Zuwendung des Versicherungsunternehmens darstellen, durch die die gesetzlichen Grenzen umgangen werden.
Für Verbraucher zeigt diese Regelung, dass die rechtliche Beurteilung nicht allein vom sichtbaren Wert eines Geschenks abhängt.
Muss ein Versicherungsnehmer ein Geschenk zurückgeben?
Viele Kunden fragen sich, ob sie durch die Annahme eines Kugelschreibers oder einer anderen Aufmerksamkeit bereits eine Verpflichtung eingehen.
Die bloße Entgegennahme eines gewöhnlichen Werbeartikels führt nicht automatisch zum Abschluss eines Versicherungsvertrags.
Für einen Vertragsschluss müssen die entsprechenden rechtlichen Voraussetzungen erfüllt sein. Ein Werbegeschenk ersetzt weder die notwendigen Vertragserklärungen noch die vorgeschriebenen Informationen.
Anders kann die Situation aussehen, wenn ein bestimmter Vorteil ausdrücklich an weitere Bedingungen geknüpft wurde. Solche Vereinbarungen müssen rechtlich im Einzelfall betrachtet werden.
Allein aus dem Sondervergütungsverbot lässt sich auch keine allgemeine Pflicht ableiten, jedes möglicherweise unzulässige Geschenk als Versicherungsnehmer zurückzugeben.
Die gesetzlichen Verbote richten sich in erster Linie an Versicherungsunternehmen und Versicherungsvermittler. Welche Folgen eine konkrete Zuwendung hat, hängt von den tatsächlichen Umständen ab.
Ein Werbegeschenk sollte nicht über die Wahl der Versicherung entscheiden
Auch wenn kleine Aufmerksamkeiten im Geschäftsalltag üblich sind, sollten Versicherungsnehmer ihre Entscheidung in erster Linie anhand des Versicherungsschutzes treffen.
Ein günstiger Beitrag ist dabei ebenso wenig ein ausreichendes Auswahlkriterium wie ein attraktives Begrüßungsgeschenk.
Entscheidend ist, ob der Vertrag die tatsächlich vorhandenen Risiken abdeckt.
Bei einer privaten Haftpflichtversicherung sollten beispielsweise die versicherten Personen, mögliche Leistungsausschlüsse und die Höhe der Deckungssumme miteinander verglichen werden.
Welche Leistungen eine solche Police grundsätzlich übernimmt, erläutert der Ratgeber Was deckt die Haftpflichtversicherung ab?.
Bei anderen Versicherungsarten gelten wiederum besondere Anforderungen.
Eine Hausratversicherung sollte zur vorhandenen Einrichtung und den versicherten Gefahren passen. Bei einer Rechtsschutzversicherung sind unter anderem die versicherten Rechtsbereiche, mögliche Wartezeiten und der vereinbarte Selbstbehalt zu berücksichtigen.
Wer ausschließlich auf einen zusätzlichen Vorteil achtet, übersieht möglicherweise Leistungsunterschiede, die im Schadenfall erheblich wichtiger werden.
Warum die Versicherungsbedingungen wichtiger als eine Prämie sind
Besonders deutlich wird dies bei Versicherungsverträgen, deren Leistungen erst nach vielen Jahren benötigt werden.
Ein Geschenk beim Vertragsabschluss besitzt einen einmaligen Wert. Der eigentliche Versicherungsvertrag kann dagegen über einen langen Zeitraum laufen und im Leistungsfall hohe finanzielle Auswirkungen haben.
Deshalb lohnt sich eine sorgfältige Prüfung der Versicherungsbedingungen.
Zu den wichtigen Fragen gehört, wann der Versicherer tatsächlich leisten muss, welche Ausschlüsse gelten und welche Pflichten der Versicherungsnehmer erfüllen muss.
Auch Selbstbeteiligungen und besondere Leistungsgrenzen können den praktischen Nutzen einer Versicherung beeinflussen.
Ein anschauliches Beispiel liefert die private Haftpflichtversicherung. Dort kann eine hohe Deckungssumme wichtig sein, wenn durch ein Schadenereignis erhebliche Personen- oder Sachschäden entstehen.
Wie die Höhe der Deckungssumme einzuordnen ist, wird im Beitrag Privathaftpflicht: Welche Deckungssumme ist sinnvoll? ausführlicher erklärt.
Der Wert eines Kugelschreibers oder eines Kalenders ist gegenüber solchen Vertragsleistungen von untergeordneter wirtschaftlicher Tragweite.
Was ist mit Prämienaktionen, Gutscheinen und Cashback-Angeboten?
Nicht jeder zusätzliche Vorteil wird rechtlich genauso behandelt wie ein gewöhnlicher Werbeartikel.
Insbesondere bei Geldzahlungen, Gutscheinen, Beitragsrabatten oder anderen finanziellen Vorteilen ist eine genauere Prüfung notwendig.
Das Gesetz erfasst ausdrücklich auch bestimmte Formen der Provisionsweitergabe und zusätzliche Rabatte.
Dabei kommt es darauf an, wer den Vorteil gewährt, wie er ausgestaltet ist und in welchem Verhältnis er zum Versicherungsvertrag steht.
Warum Gutscheine anders bewertet werden können
Ein Gutschein besitzt häufig einen unmittelbar bezifferbaren wirtschaftlichen Wert. Abhängig von seiner Ausgestaltung kann er zudem einer geldähnlichen Leistung entsprechen.
Die BaFin unterscheidet bei bestimmten Ausnahmen für bestehende Versicherungsverträge ausdrücklich zwischen Sach- beziehungsweise Dienstleistungen und Geld oder geldähnlichen Zuwendungen.
Ein Gutschein darf deshalb nicht allein deshalb als unproblematisch angesehen werden, weil sein Wert unter einer bestimmten Grenze liegt.
Entscheidend ist die konkrete rechtliche Einordnung.
Sind Rabatte auf Versicherungsbeiträge erlaubt?
Auch hier muss unterschieden werden.
Eine vertraglich vorgesehene Beitragsgestaltung ist nicht automatisch mit einer verbotenen Provisionsabgabe gleichzusetzen.
§ 48b Absatz 4 VAG enthält eine ausdrückliche Ausnahme für bestimmte Sondervergütungen, die zur dauerhaften Prämienreduzierung oder Leistungserhöhung des vermittelten Vertrags verwendet werden.
Die Voraussetzungen dieser Ausnahme müssen allerdings tatsächlich erfüllt sein.
Ein einmaliges Geldgeschenk außerhalb des Vertrags ist daher nicht ohne Weiteres genauso zu behandeln wie eine zulässige dauerhafte Beitragsreduzierung.
Gelten die Vorschriften auch bei Online-Versicherungen?
Versicherungsverträge werden heute auf unterschiedlichen Wegen vermittelt. Neben persönlichen Beratungsgesprächen gibt es telefonische Beratungen und digitale Abschlussstrecken.
Für das Sondervergütungsverbot ist nicht allein entscheidend, über welchen Kommunikationsweg ein Versicherungsvertrag zustande kommt.
Auch bei digitalen Angeboten können die einschlägigen gesetzlichen Vorgaben Anwendung finden.
Besondere Aufmerksamkeit verdienen deshalb Werbeaktionen, bei denen ein Versicherungsabschluss mit einem zusätzlichen Gutschein oder einem anderen Vorteil verbunden wird.
Ob eine solche Aktion zulässig ist, lässt sich nicht allein anhand ihrer Bezeichnung beurteilen.
Wichtig ist insbesondere, wer die Zuwendung finanziert und gewährt, welchen Wert sie besitzt und ob sie unter das gesetzliche Sondervergütungsverbot fällt.
Ein pauschales Urteil über sämtliche Cashback- oder Gutscheinaktionen wäre deshalb nicht sachgerecht.
Welche Pflichten haben Versicherungsvermittler gegenüber ihren Kunden?
Die gesetzlichen Anforderungen an den Versicherungsvertrieb gehen weit über die Regelungen zu Werbegeschenken hinaus.
Versicherungsvermittler müssen bei ihrer Tätigkeit verschiedene Informations-, Beratungs- und Dokumentationspflichten beachten.
Die konkreten Anforderungen ergeben sich insbesondere aus dem Versicherungsvertragsgesetz und ergänzenden Vorschriften.
Vor einem Vertragsabschluss muss für Kunden unter anderem erkennbar sein, mit welcher Art von Vermittler sie es zu tun haben.
Außerdem muss sich eine Beratung grundsätzlich am jeweiligen Bedarf des Versicherungsnehmers orientieren. Der genaue Umfang der gesetzlichen Beratungspflichten hängt von den Umständen des Einzelfalls ab.
Ein zusätzliches Werbegeschenk ändert daran nichts.
Die Beratungsdokumentation verdient Aufmerksamkeit
Gerade bei umfangreicheren Versicherungsverträgen können während eines Beratungsgesprächs viele Einzelheiten besprochen werden.
Eine nachvollziehbare Dokumentation hilft dabei, später festzustellen, welche Wünsche und Bedürfnisse des Kunden berücksichtigt wurden und welche Empfehlungen ausgesprochen wurden.
Versicherungsnehmer sollten deshalb nicht ausschließlich die Beitragsangaben betrachten, sondern auch die Erläuterungen zum Leistungsumfang und zu möglichen Ausschlüssen prüfen.
Unklarheiten sollten möglichst vor dem Vertragsabschluss geklärt werden.
Ein professioneller Vermittler sollte zudem verständlich erklären können, weshalb ein bestimmtes Versicherungsprodukt zum individuellen Bedarf passt.
Was tun, wenn ein besonders teures Geschenk angeboten wird?
Ein ungewöhnlich hoher zusätzlicher Vorteil im Zusammenhang mit einem Versicherungsabschluss sollte Anlass sein, genauer nachzufragen.
Dabei muss nicht automatisch ein Gesetzesverstoß vorliegen. Die rechtliche Bewertung hängt von der konkreten Vertrags- und Angebotssituation ab.
Dennoch kann es sinnvoll sein, sich erklären zu lassen, weshalb eine bestimmte Vergünstigung gewährt wird und ob sie mit Bedingungen verbunden ist.
Besonders bei zeitlich begrenzten Aktionen sollten Versicherungsnehmer darauf achten, nicht unter unnötigen Entscheidungsdruck zu geraten.
Ein Versicherungsvertrag sollte nicht allein deshalb abgeschlossen werden, weil ein zusätzliches Geschenk nur kurzfristig erhältlich ist.
Entstehen Zweifel an der Seriosität einer Vermittlung, können zunächst die Angaben zum Vermittler und dessen Registrierung überprüft werden.
Bei konkreten Beschwerden kommen je nach Sachverhalt unterschiedliche Stellen infrage. Auch die BaFin stellt Informationen zu Beschwerden über Versicherungsunternehmen und Versicherungsvermittler bereit.
Wie lässt sich ein seriöser Versicherungsvermittler erkennen?
Ein seriöser Versicherungsvermittler sollte nachvollziehbar erklären, welche Tätigkeit er ausübt und auf welcher Grundlage er Versicherungsprodukte vermittelt.
Ebenso wichtig ist eine verständliche Beratung, die sich am konkreten Absicherungsbedarf orientiert.
Ein Vermittler sollte auf erkennbare Versorgungslücken eingehen, aber auch bestehende Verträge berücksichtigen.
Nicht jeder Versicherungsnehmer benötigt jede angebotene Zusatzversicherung. Eine gute Beratung sollte deshalb auch erkennen lassen, wann ein bestimmtes Produkt nicht erforderlich erscheint.
Bei einem Versicherungsvergleich kommt es außerdem darauf an, dass die Leistungsunterschiede transparent dargestellt werden.
Eine verständliche Erklärung von Selbstbeteiligungen, Versicherungssummen, Ausschlüssen und Vertragslaufzeiten ist für Verbraucher wesentlich hilfreicher als ein zusätzliches Werbegeschenk.
Gerade bei langfristigen Verträgen sollte ausreichend Gelegenheit bestehen, Unterlagen in Ruhe zu prüfen.
Warum sich ein regelmäßiger Versicherungscheck lohnt
Ein Werbegeschenk kann an einen Versicherungsanbieter erinnern. Die eigentliche Kundenbeziehung sollte jedoch auf einem passenden Versicherungsschutz und einer verlässlichen Betreuung beruhen.
Deshalb empfiehlt es sich, bestehende Verträge regelmäßig auf ihren tatsächlichen Nutzen zu überprüfen.
Lebensumstände können sich verändern. Eine Heirat, die Geburt eines Kindes, ein Umzug oder der Beginn einer selbstständigen Tätigkeit können Auswirkungen auf den persönlichen Versicherungsbedarf haben.
Auch das vorhandene Einkommen, der Besitz von Immobilien oder Veränderungen im Beruf können eine Überprüfung sinnvoll machen.
Ein Versicherungscheck sollte deshalb nicht ausschließlich dem Vergleich von Beiträgen dienen.
Mindestens ebenso wichtig ist die Frage, ob die vorhandenen Verträge weiterhin die gewünschten Risiken absichern.
Weitere Anregungen zur Bewertung einzelner Policen finden sich im Themenbereich Versicherungscheck.
Wie sollten Versicherer mit Werbegeschenken umgehen?
Für Versicherungsunternehmen und Vermittler ist die Auswahl geeigneter Werbemittel nicht nur eine Frage der Außendarstellung.
Die gesetzlichen Anforderungen müssen bereits bei der Planung einer Werbeaktion berücksichtigt werden.
Besonders wichtig ist eine klare Unterscheidung zwischen allgemeinen Werbemaßnahmen, geringwertigen Geschenken im Zusammenhang mit einem Versicherungsabschluss und Zuwendungen an bestehende Kunden.
Bei Aktionen mit konkretem Vertragsbezug sollte der Wert der angebotenen Leistungen sorgfältig geprüft werden.
Auch die Herkunft einer Zuwendung kann wichtig sein. Das betrifft insbesondere Situationen, in denen sowohl ein Versicherungsunternehmen als auch ein Vermittler Vorteile gewähren.
Eine nachvollziehbare interne Dokumentation kann dabei helfen, die gesetzlichen Vorgaben einzuhalten.
Werbeartikel sollten darüber hinaus zur jeweiligen Zielgruppe passen und einen erkennbaren Alltagsnutzen besitzen.
Ein einfaches, funktionierendes Schreibgerät kann bei einem Beratungsgespräch sinnvoller sein als ein aufwendiger Gegenstand, für den der Empfänger kaum Verwendung hat.
Aus Kundensicht bleibt allerdings entscheidend, dass solche Aufmerksamkeiten die sachliche Beratung nicht verdrängen.
Häufige Fragen zu Werbegeschenken von Versicherungen
Darf eine Versicherung einen Kugelschreiber verschenken?
Grundsätzlich können geringwertige Werbeartikel wie Kugelschreiber zulässig sein. Bei einem Zusammenhang mit der Anbahnung oder dem Abschluss eines Versicherungsvertrags müssen die einschlägigen gesetzlichen Vorgaben eingehalten werden.
Sind Versicherungswerbegeschenke über 15 Euro grundsätzlich verboten?
Nein, eine solche pauschale Aussage wäre zu weitgehend. Die gesetzliche Geringwertigkeitsgrenze von 15 Euro gilt insbesondere für Zuwendungen zur Vertragsanbahnung oder anlässlich eines Vertragsabschlusses. Bei bestehenden Versicherungsverhältnissen und anderen Konstellationen können abweichende Anforderungen und Ausnahmen relevant sein.
Darf ein Versicherungsmakler seinem Kunden ein Geschenk machen?
Ja, soweit die gesetzlichen Vorgaben eingehalten werden. Auch Versicherungsmakler unterliegen dem Sondervergütungsverbot. Die BaFin erläutert zudem besondere Regeln für Zuwendungen durch Versicherer und Vermittler.
Sind Gutscheine beim Abschluss einer Versicherung erlaubt?
Das hängt von ihrer konkreten Ausgestaltung ab. Gutscheine können als geldähnliche Leistungen eingeordnet werden. Deshalb ist eine gesonderte rechtliche Prüfung erforderlich.
Entsteht durch die Annahme eines Werbegeschenks ein Versicherungsvertrag?
Nein. Die bloße Annahme eines gewöhnlichen Werbeartikels führt nicht automatisch zum Abschluss einer Versicherung. Für einen Versicherungsvertrag müssen die entsprechenden rechtlichen Voraussetzungen erfüllt sein.
Wo steht die gesetzliche Regelung?
Die zentrale Vorschrift findet sich in § 48b Versicherungsaufsichtsgesetz. Die BaFin erläutert die Anwendung des Sondervergütungsverbots zusätzlich in einem eigenen Auslegungsmerkblatt.
Fazit: Kleine Werbegeschenke sind erlaubt, doch der Versicherungsschutz bleibt entscheidend
Werbegeschenke gehören auch in der Versicherungsbranche zum geschäftlichen Alltag. Kalender, Kugelschreiber, Notizblöcke und andere praktische Gegenstände können dazu beitragen, dass Versicherungsunternehmen und Vermittler bei ihren Kunden in Erinnerung bleiben.
Anders als bei gewöhnlichen Werbeaktionen anderer Branchen gelten jedoch besondere rechtliche Einschränkungen.
Das Sondervergütungs- und Provisionsabgabeverbot nach § 48b VAG begrenzt bestimmte zusätzliche Vorteile im Zusammenhang mit Versicherungsverträgen. Für Geschenke zur Vertragsanbahnung oder anlässlich eines Vertragsabschlusses sieht das Gesetz eine Geringwertigkeitsgrenze von insgesamt 15 Euro pro Versicherungsverhältnis und Kalenderjahr vor.
Bei bestehenden Versicherungsverhältnissen können weitere Besonderheiten gelten. Die BaFin unterscheidet unter anderem zwischen Sachleistungen und geldähnlichen Zuwendungen. Deshalb lässt sich nicht jedes Geschenk allein anhand seines Preises rechtlich bewerten.
Für Versicherungsnehmer steht jedoch eine andere Erkenntnis im Vordergrund: Der Wert einer Versicherung bemisst sich nicht an den zusätzlich angebotenen Aufmerksamkeiten.
Entscheidend bleiben ein geeigneter Leistungsumfang, verständliche Vertragsbedingungen, angemessene Beiträge und eine zuverlässige Betreuung.
Ein Kugelschreiber oder ein Kalender kann eine nette Geste sein. Ob eine Versicherung tatsächlich sinnvoll ist, zeigt sich dagegen erst bei einem sorgfältigen Vergleich der Leistungen und im Ernstfall bei der Regulierung eines versicherten Schadens.